El seguro de pintura se refiere a la cobertura por daños a la pintura del vehículo en virtud de tu póliza de seguro de auto vigente. No existe una “póliza de pintura” independiente. La reparación de la pintura se incluye en la cobertura más amplia de daños físicos que ya tienes (o deberías tener).
Los daños a la pintura del vehículo suelen estar cubiertos por las pólizas del seguro de auto de cobertura amplia o por colisiones. La cobertura por colisión entra en vigor después de los accidentes. El seguro de la cobertura amplia se encarga de todo lo demás: Vandalismo, granizo, ataques de animales. Juntos, forman tu red de seguridad. Sin ambas, estás expuesto.
¿Por qué es esto importante? El seguro de pintura puede ayudar a preservar el valor de reventa de un vehículo y evitar altos costos de repintado que pueden ascender a miles. Un trabajo de pintura de calidad no es barato, y dejar que los daños permanezcan sin tratar provoca oxidación, corrosión y un vehículo que vale mucho menos al momento de cambiarlo. Alrededor del 80 % de los conductores estadounidenses tienen una cobertura amplia, lo que significa que la mayoría de las personas ya tienen cierta protección, pero no saben exactamente qué cubre.
La cobertura contra colisiones cubre los daños a la pintura causados por accidentes con otros vehículos u objetos. Esto incluye:
La cobertura por colisión se aplica independientemente de quién tuvo la culpa. La cobertura por colisión en promedio cuesta aproximadamente $1,009 por año, lo que refleja una mayor frecuencia y gravedad en comparación con la cobertura amplia.
La cobertura amplia protege contra los daños a la pintura que no sean por colisión. Piénsalo como una protección contra eventos inesperados que no puedes controlar:
La distinción fundamental: El daño debe ser consecuencia de un evento cubierto que sea repentino, no de una exposición gradual a lo largo del tiempo.
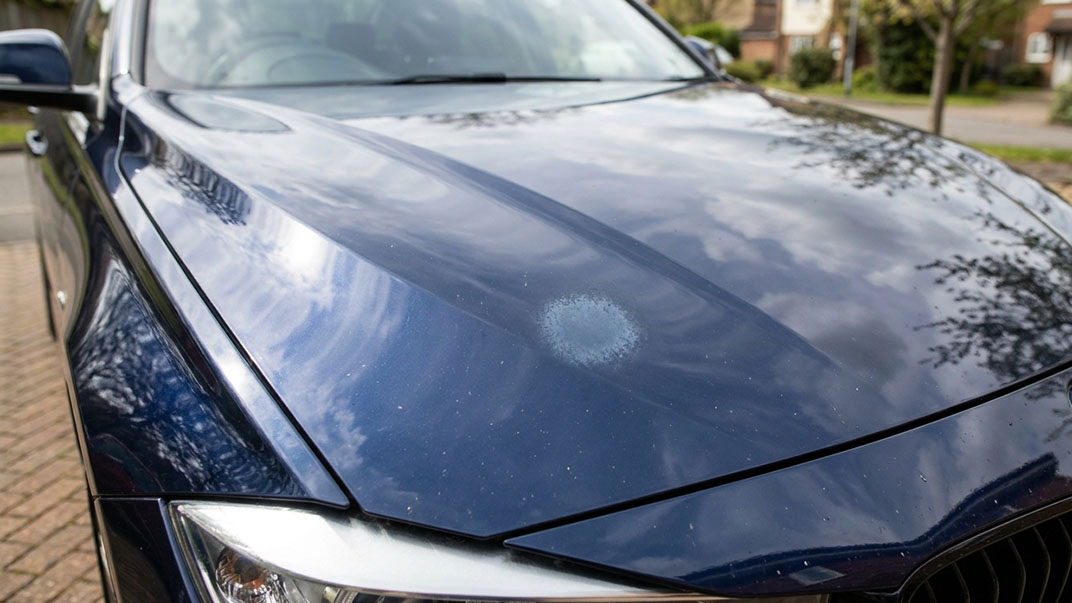
Cualquier colisión que dañe los paneles de la carrocería de tu vehículo incluirá la reparación de la pintura como parte de la reclamación. Las aseguradoras restauran la zona dañada al estado previo al accidente utilizando materiales “de tipo y calidad similares”. Si el acabado de fábrica era metálico de varias capas, lo igualarán; no aplicarán un esmalte de una sola capa.
¿Alguien raya tu auto o lo pinta con aerosol? Esa es una reclamación de cobertura amplia. Por lo general, necesitarás un informe policial. Documenta los daños con fotos de inmediato. Los daños estéticos que parecen menores pueden reducir rápidamente el valor de reventa.
Las tormentas de granizo se encuentran entre las reclamaciones más comunes por daños en la pintura. Los objetos que caen durante las tormentas (ramas, hielo, escombros) están cubiertos por un seguro de cobertura amplia. Después del evento, lava de inmediato la sal, el barro o los productos químicos para evitar una mayor corrosión que tu aseguradora podría clasificar como negligencia.
Ahora bien, aquí la situación se complica. ¿Una salpicadura repentina de productos químicos de un camión? Potencialmente cubierto. ¿Pero los excrementos de aves o la savia de los árboles que quedan en el capó durante meses hasta que la capa transparente se daña? Ese no es un daño repentino, es una falla de mantenimiento, y las aseguradoras rechazan esas reclamaciones.
Para los contratistas de pintura, el panorama es diferente. El seguro comercial para contratistas de pintura incluye cobertura por accidentes y daños materiales en la propiedad de un cliente. La responsabilidad civil general cubre las lesiones corporales de terceros y los daños a la propiedad, como los derrames de pintura en el garaje de un cliente o el exceso de pulverización en los vehículos vecinos. El seguro de responsabilidad civil general cubre las reclamaciones por lesiones corporales de terceros, incluidas las lesiones de los clientes por resbalones en las lonas protectoras en un lugar de trabajo.
El seguro de pintura no cubre el desgaste normal ni los efectos del envejecimiento. Las aseguradoras establecen una línea divisoria muy clara entre “le pasó algo a tu auto” y “tu auto simplemente es viejo”. Esto es lo que no está cubierto:
Las aseguradoras rara vez aceptan reclamaciones presentadas como “daños causados por el sol” o “la pintura simplemente se desgastó”. Las limitaciones de la póliza excluyen explícitamente el deterioro gradual. El formulario de la Póliza de Auto Personal de la ISO incluye exclusiones por “desgaste, deterioro y daños”, y los ajustadores se aseguran de que se cumplan.
Several factors determine what your insurer will actually pay:
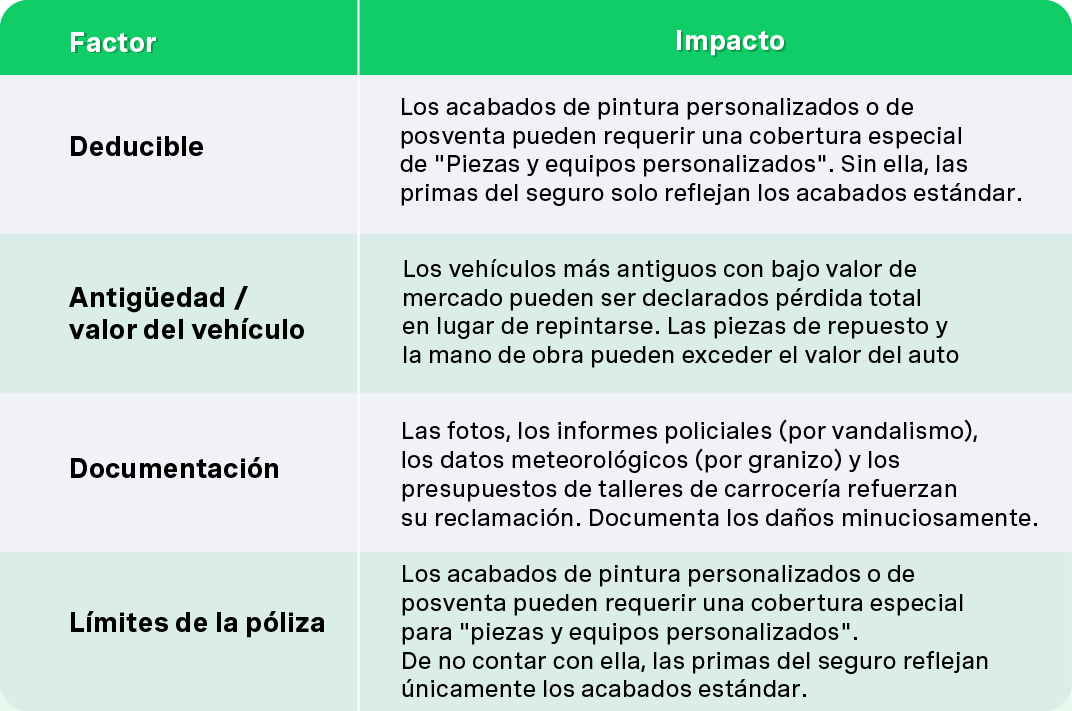
Los costos promedio de la cobertura varían. El seguro de cobertura amplia cuesta aproximadamente $426 al año, mientras que los deducibles suelen oscilar entre $250 y $1000. Los costos del seguro también dependen del tamaño del personal y del tipo de trabajo para las pólizas de las empresas de pintura. El seguro automotriz comercial cuesta en promedio $139 al mes, mientras que el seguro de accidentes laborales cuesta alrededor de $239 al mes.
Una tormenta de granizo daña el capó, el techo y el maletero, y daños significativos en varios paneles. El taller de carrocería cotiza $3,200. Con un deducible de $500, tu aseguradora cubre $2,700. Eso tiene sentido. La misma lógica se aplica al vandalismo. Alguien raya ambas puertas y el guardabarros, lo que cuesta $1800 en reparación de pintura en el taller de carrocería. Preséntalo.
Cuando el daño se extiende a la mayor parte del vehículo, las aseguradoras pueden autorizar el repintado más allá de los paneles dañados y adyacentes. En casos graves, podrían declarar el vehículo como pérdida total si los costos de reparación se acercan al valor real en efectivo. El historial de reclamaciones es importante en este caso. Las circunstancias que rodearon las reclamaciones anteriores pueden afectar la forma en que los ajustadores evalúan tu reclamación actual.
Para rasguños menores o astillas de roca que afectan solo a la capa transparente, pagar de tu bolsillo suele ser más inteligente. Presentar una reclamación por daños menores, por ejemplo, un rasguño de $400 con un deducible de $500, significa que no obtendrás nada y corres el riesgo de que aumenten las primas del seguro. Los daños estéticos que no dejan al descubierto el metal desnudo a menudo pueden esperar a un kit de retoque o a un especialista en estética automotriz.
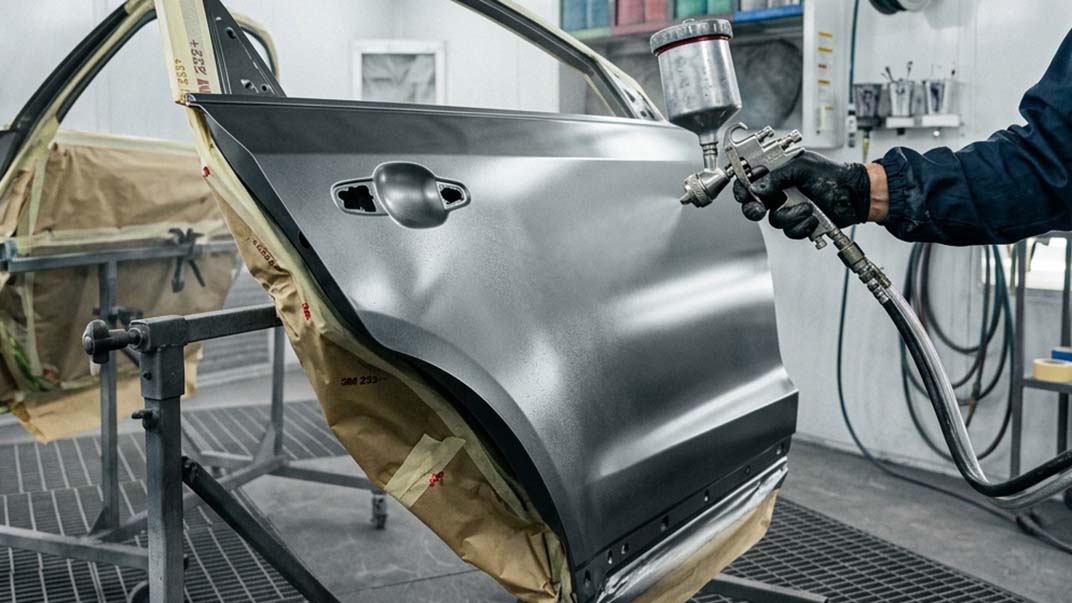
Antes de hacer una reclamación al seguro para la reparación de la pintura, calcula: El costo de la reparación menos el deducible es igual a tu pago. Luego, ten en cuenta los posibles aumentos de las primas. Las reclamaciones por la cobertura por colisión tienden a aumentar las tarifas más que las reclamaciones por cobertura amplia. Si las cuentas no cuadran, no presentes la reclamación. Es así de simple.
Los daños en la pintura que no se reparan aceleran la corrosión, reducen el valor de reventa y pueden convertir una reparación de $300 en un problema de $3,000. Pero las reparaciones de baja calidad (paneles que no coinciden, códigos de pintura incorrectos) se ven peor que si no se hubiera hecho ninguna reparación. Elige un taller de carrocería de buena reputación que haga una adecuada combinación de colores.
Los recubrimientos de cerámica, la película protectora de pintura y el encerado regular evitan daños futuros. Estos no son parte del seguro, pero pueden evitar que tengas que presentar reclamaciones de terceros o gestionar reclamaciones de clientes relacionadas con tu vehículo de trabajo.
Para quienes dirigen un negocio de pintura, los riesgos financieros son diferentes. El seguro de responsabilidad civil general es esencial para los contratistas de pintura. Una demanda puede llevar a la quiebra a una empresa de pintura sin seguro. La indemnización laboral es un requisito legal al contratar empleados, y la mayoría de los estados exigen indemnización laboral para las empresas de pintura. La responsabilidad civil general no cubre las lesiones de los empleados; la compensación laboral sí lo hace. La indemnización por accidente laboral cubre las lesiones de los empleados y la pérdida de salarios, mientras que el seguro protege contra las pérdidas económicas derivadas de las lesiones relacionadas con el trabajo.
El seguro de auto comercial es necesario para los vehículos de la empresa. Cubre los vehículos utilizados con fines comerciales, incluyendo las furgonetas que transportan herramientas y equipos de los contratistas. La cobertura de herramientas para contratistas protege las herramientas contra robos y daños. Una póliza para propietarios de negocios agrupa varios tipos de cobertura en una sola póliza, combinando la cobertura de propiedad comercial con la responsabilidad civil general. Los clientes a menudo requieren una prueba del seguro antes de que comiencen los proyectos, especialmente los contratistas generales que trabajan con un contratista de pintura.
El costo del seguro para pintores es más accesible de lo que la mayoría piensa: El seguro básico para pintores comienza en menos de $500 al año, el seguro de responsabilidad civil general puede comenzar en alrededor de $800 al año y el seguro de responsabilidad civil profesional cubre reclamaciones por elecciones incorrectas de productos o acabados defectuosos. Estas opciones de cobertura protegen contra reclamaciones de clientes, derrames de pintura en la propiedad de un cliente, lesiones corporales a terceros, daños a la propiedad en el lugar de trabajo, facturas médicas por lesiones de clientes, costos médicos, salarios perdidos y costos legales.
El mantenimiento regular es tu seguro más económico:
La conciencia ambiental es importante. La lluvia radioactiva industrial, la lluvia ácida y los contaminantes degradan los acabados más rápido de lo que la mayoría de los propietarios se dan cuenta. La prevención cuesta mucho menos que cualquier trabajo de pintura, y mantiene el pago de tu seguro enfocado en emergencias reales, no en negligencias evitables.
No. La decoloración gradual por el sol y la oxidación de la capa transparente se clasifican como desgaste, que toda póliza de auto excluye. El Instituto de Información de Seguros confirma que la cobertura amplia solo se aplica a eventos repentinos e identificables, no a la degradación ambiental lenta. Si años de exposición a los rayos UV han opacado el acabado, se trata de un problema de mantenimiento, no de un evento cubierto.
Generalmente no. Las aseguradoras autorizan que se vuelvan a pintar solo los paneles dañados, además de la mezcla necesaria en los paneles adyacentes para que el color coincida. No pagarán por una repintura completa a menos que el daño afecte a la mayor parte del vehículo, como una fuerte tormenta de granizo que golpee todos los paneles. Si los costos de reparación se acercan al valor del auto, la aseguradora puede declarar una pérdida total en lugar de repintar todo el vehículo.
Las circunstancias que rodean al daño lo determinan todo. En caso de vandalismo, presenta una denuncia ante la policía. Para daños causados por el clima, consulta los datos meteorológicos específicos de la fecha. En caso de colisión, documenta la escena de inmediato. Toma fotos de alta resolución desde varios ángulos, acercamientos de los rayones, tomas amplias que muestren el grado del daño. Un presupuesto detallado del taller de carrocería en el que se enumeren las reparaciones de pintura, los materiales y las piezas de repuesto refuerza tu posición si la oferta inicial de la aseguradora parece baja.
Sí, puede ser. Incluso las reclamaciones por daños menores quedan registradas en tu historial de reclamaciones y pueden aumentar las primas en el momento de la renovación. Para los daños estéticos que estén por debajo o cerca de tu deducible, generalmente tiene más sentido financiero pagar de tu bolsillo. Reserva tus reclamaciones para daños significativos en los que el pago justifique el costo a largo plazo.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.