Si conduces un auto en Estados Unidos, necesitas un seguro. No es opcional, es la ley en casi todos los estados. El seguro de auto te protege contra pérdidas financieras por accidentes de auto, robo, vandalismo y daños por el clima. Piensa en ello como tu escudo financiero en la carretera.
Desde marzo de 2026, 48 estados, además de Washington, DC, requieren algún tipo de seguro de responsabilidad civil para auto como prueba de "responsabilidad financiera". New Hampshire y Virginia tienen reglas únicas, pero aún exigen pruebas de que puedes pagar los daños. ¿Cuál es la conclusión? No puedes conducir legalmente sin cobertura en la mayoría de los estados.
Una típica póliza de seguro de auto cubre tres áreas amplias:
Esta guía de seguro de auto te guiará a través de todo: Comprendiendo las coberturas, elección de límites y deducibles, gestión de reclamaciones y control de costos. Primero cubriremos los tipos de cobertura, luego los requisitos legales, las compras y los precios, los procedimientos de reclamación, las situaciones especiales y las preguntas frecuentes.
La mayoría de las pólizas de autos personales en los EE. UU. comparten componentes básicos comunes, a pesar de que la terminología y las reglas estatales difieren. Comprender estas coberturas es esencial antes de comprar o renovar una póliza.
Esto es lo que desglosaremos:
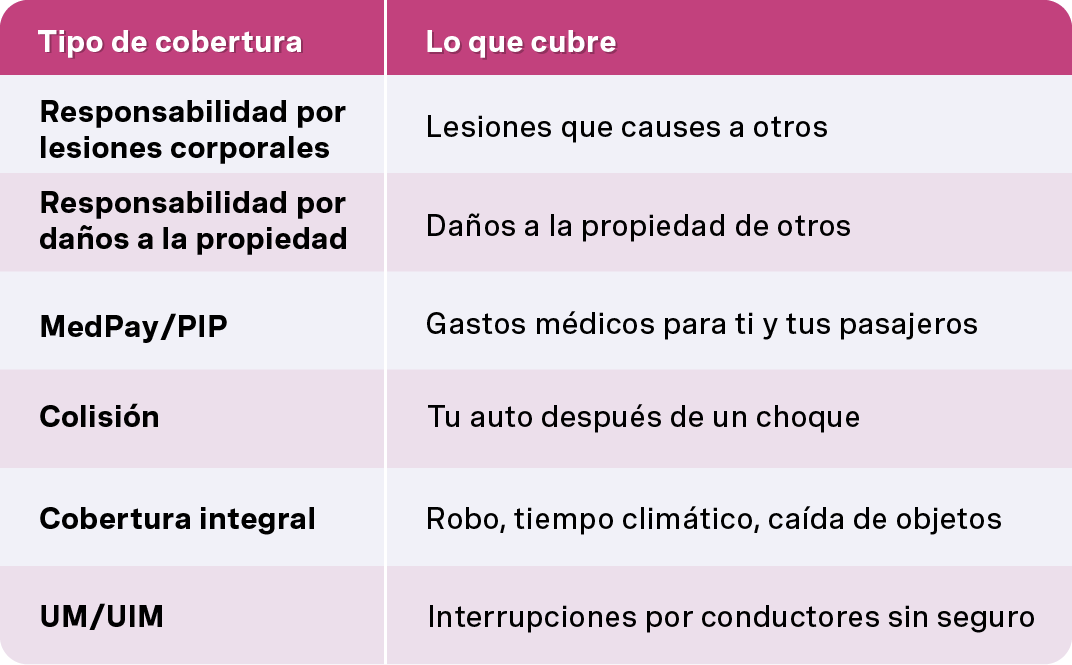
Ten en cuenta que los prestamistas generalmente requieren cobertura por colisión y amplia hasta que se pague tu préstamo o arrendamiento. Para un préstamo de 60 meses de un SUV 2024, eso significa años de cobertura obligatoria de daños físicos.
La responsabilidad por lesiones corporales paga por las lesiones que causes a otras personas en una situación de conductor culpable. Esto incluye facturas médicas, salarios perdidos, dolor y sufrimiento. Tu cobertura de responsabilidad civil también cubre los costos de defensa legal si recibes una demanda después de un accidente de varios autos.
La cobertura generalmente te sigue cuando conduces el auto de otra persona con permiso, pero no para usos excluidos, como el trabajo de rideshare comercial, a menos que esté debidamente respaldado.
Los límites de BI están escritos en formato dividido, por ejemplo, $100,000 por persona / $300,000 por accidente. El mínimo de Ohio es de solo 25/50, que es peligrosamente bajo cuando el promedio de reclamaciones por lesiones corporales alcanzó los $26,000 en 2025.
Recomendación: Elige límites lo suficientemente altos como para proteger tus activos. Si tienes un patrimonio neto significativo, considera una póliza general que comience en $1 millón por alrededor de $200-400 anualmente.
La responsabilidad por daños a la propiedad paga por los daños causados a la propiedad de otras personas: Autos, edificios, cercas, señales de tráfico y postes de servicios públicos.
Ejemplo: Después de una colisión en 2026 en la que destrozas el carro camioneta 2021 de alguien y dañas una tienda, tu cobertura de responsabilidad civil por daños a la propiedad paga los costos de reparación o reemplazo hasta tu límite de PD.
Esta cobertura no repara tu propio auto, lo que requiere cobertura por colisión.
El mínimo en Ohio es de $25,000 PD, pero los precios modernos de los autos significan que los daños exceden fácilmente los límites bajos. Un solo choque en cadena de varios autos puede crear reclamaciones por daños a la propiedad que exceden los $50,000.
Muchos planificadores financieros recomiendan $50,000-$100,000 PD, igualando tu límite de BI por accidente.
Los pagos médicos o protección de lesiones corporales (PIP)
La cobertura de pagos médicos (MedPay) y PIP tienen propósitos similares, pero funcionan de manera diferente:
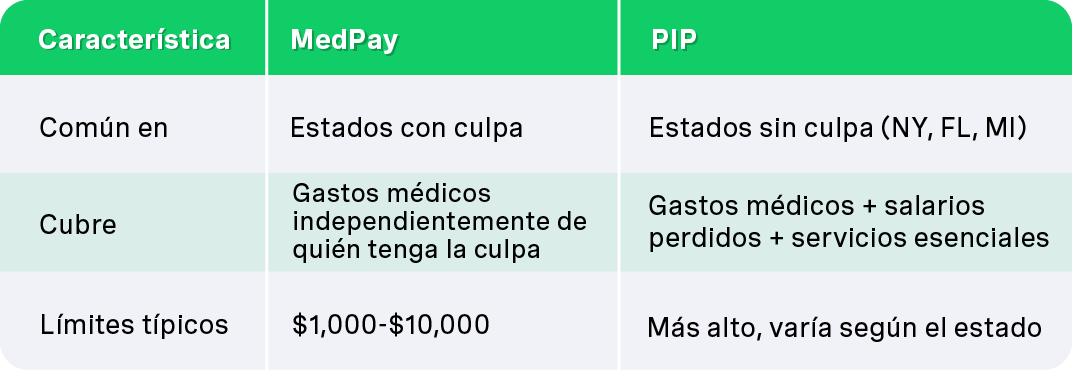
Ambos pueden pagar las facturas médicas para ti y los pasajeros sin esperar a determinar la culpa. El PIP en estados sin culpa también puede cubrir el 80% de los salarios perdidos y los servicios esenciales si no puedes trabajar después de un accidente.
El seguro de salud puede superponerse a MedPay/PIP, pero estas coberturas de auto a menudo pagan más rápido y cubren los deducibles que tu seguro de salud podría excluir. Un límite común de MedPay es de $5,000 por persona.
La cobertura de colisión paga para reparar o reemplazar tu propio auto después de un choque, independientemente de quién tenga la culpa. Esto incluye golpear otro auto, retroceder contra un poste, golpear una barandilla o daño por un bache.
Cómo funcionan los deducibles:
Si el otro conductor es 100% culpable y está asegurado, tu compañía de seguros puede buscar la subrogación y potencialmente reembolsar tu deducible.
La colisión es esencial para autos más nuevos (0-8 años) o autos con préstamos pendientes. Es posible que los autos más antiguos con un valor inferior a $4,000 no justifiquen el costo.
El seguro de cobertura amplia cubre los daños no causados por una colisión: Robo, incendio, vandalismo, granizo, inundación, caída de objetos y golpes de venado. Con 1,2 millones de incidentes de robo de autos en 2025 y la duplicación de las reclamaciones por granizo en estados como Texas y Colorado, esta cobertura es importante.
Al igual que la cobertura por colisión, la cobertura amplia tiene un deducible, típicamente $100-$500. Muchos conductores eligen deducibles de compensación más bajos, ya que las reclamaciones a menudo son menos graves.
La cobertura amplia también cubre daños en el vidrio y el reemplazo del parabrisas. Algunos estados ofrecen endosos de vidrio con deducible cero.
Ningún estado lo requiere por ley, pero los prestamistas casi siempre lo exigen para un auto con gravamen. Es rentable incluso en autos más antiguos que valen más de unos pocos miles de dólares, especialmente en áreas propensas a tormentas o robos.
La cobertura por motoristas sin seguro paga cuando te golpea un conductor sin seguro o en situaciones de choque y fuga. Alrededor del 13% de los conductores no tienen seguro a nivel nacional; el 25% en Florida y Mississippi.
UIM se activa cuando los límites del conductor culpable no pueden compensar completamente sus lesiones.
Ejemplo: En un accidente de 2026, el conductor con culpa solo lleva $25,000 BI, pero tus facturas médicas alcanzan los $80,000. Tu UIM cubre los $55,000 restantes si tienes límites más altos.
UM/UIM también te protege cuando te golpean como peatón o ciclista. Haz que coincidan tus límites de UM/UIM con tus límites de responsabilidad civil por lesiones corporales. El 30% de las reclamaciones involucran a motoristas sin seguro.
Las leyes de "responsabilidad financiera" garantizan que todos los conductores puedan pagar las lesiones y los daños que causen. La mayoría de los estados requieren que los conductores lleven un seguro de responsabilidad civil mínimo como prueba.
Satisfaces este requisito al comprar una póliza de auto que cumpla con los límites mínimos de tu estado, como el requisito de 25/50/25 de Ohio. Algunos estados permiten alternativas como publicar un bono en efectivo, pero estas requieren grandes sumas por adelantado.
Se requiere comprobante de cobertura del seguro (tarjeta de identificación en físico o digital) cuando vas a:
Conducir sin un seguro válido puede significar multas ($100-$1,000), suspensión de la licencia, incautación del auto y responsabilidad personal por todos los daños en un accidente.
Los "límites" son los montos máximos que tu aseguradora paga por cada tipo de cobertura. A menudo se expresan como límites divididos de responsabilidad (por ejemplo, 50/100/50 o 100/300/100).
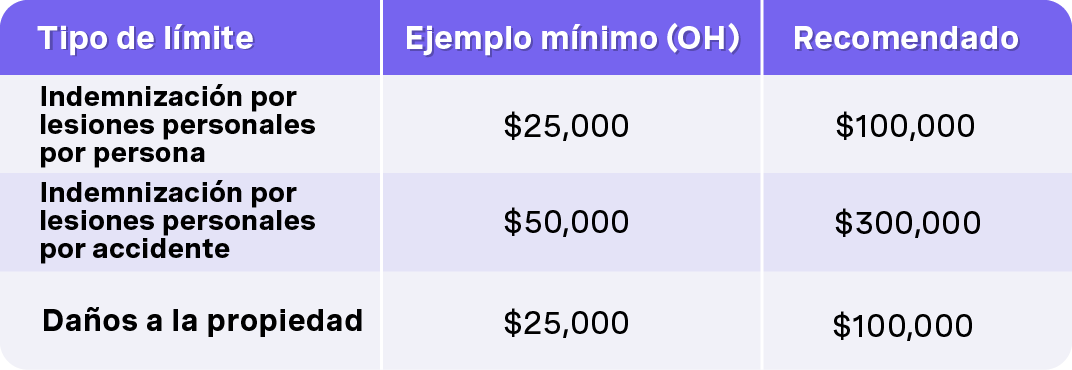
El problema: Si causas $100,000 en lesiones con solo límites de 25/50, eres personalmente responsable de $75,000. Ese dinero proviene de tus ahorros, capital de la vivienda o salarios futuros.
Ten en cuenta tus activos, ingresos y tolerancia al riesgo al elegir los límites. La cobertura de responsabilidad civil general agrega protección por encima de los límites de tu póliza de auto por alrededor de $150/año.
Algunas aseguradoras ofrecen límites únicos combinados (CSL), por ejemplo, un total de $300,000 para cualquier combinación de reclamaciones de BI y PD de un accidente.
Tu tarjeta de identificación del seguro contiene:
La mayoría de los estados aceptan el comprobante digital en los teléfonos inteligentes en 2026, pero mantienen una copia física como copia de seguridad. Presenta tu tarjeta en las paradas de tráfico, después de un accidente o cuando el DMV lo solicite.
¿Perdiste tu tarjeta? Descarga un reemplazo al instante a través de la aplicación o el sitio web de tu aseguradora. Los hogares con varios conductores deben conservar copias de cada auto.
Tu prima es lo que pagas para mantener la cobertura activa, ya sea mensual, trimestral o anual. El costo promedio de la cobertura completa a nivel nacional es de $2,543 en 2026, aunque esto varía drásticamente según el conductor.
Las compañías de seguros utilizan datos actuariales y fórmulas de calificación aprobadas por el estado para estimar el riesgo y traducirlo en precio. No puedes controlar todos los factores (edad, ubicación), pero puedes influir en otros: Historial de conducción, elección de auto y selecciones de cobertura.
Las primas cambian en el momento de la renovación en función de:
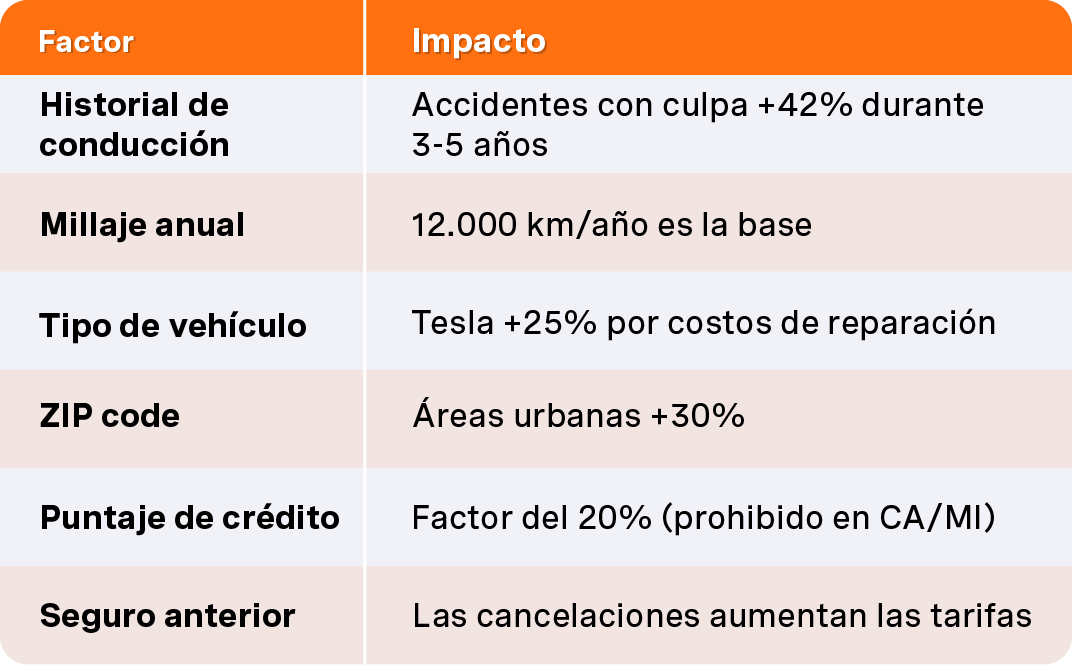
Los accidentes con culpa y las infracciones en movimiento generalmente afectan las tarifas durante 3-5 años. Un conductor con récord limpio de un sedán 2024 paga significativamente menos que alguien con dos multas por exceso de velocidad.
Pregunta a tu aseguradora o agente de seguros qué factores son más importantes en tu estado y qué puedes hacer durante 12-36 meses para mejorar tu perfil de riesgo.
Los conductores de alto riesgo incluyen aquellos con:
El estado de alto riesgo significa primas más altas, menos opciones y una posible no renovación. Los planes estatales de "riesgo asignado" (como Ohio Auto Plan) garantizan que incluso los conductores de alto riesgo puedan obtener una cobertura mínima, aunque a tarifas más altas.
Para volver a las tarifas preferidas: Completa cursos de mejora de conducción, usa programas telemáticos y mantén un registro sin pérdidas.
Los departamentos de seguros estatales regulan las tarifas de los seguros de autos para garantizar que no sean excesivas ni discriminatorias. Las aseguradoras deben presentar los cambios de tarifas propuestos a los reguladores antes de que entren en vigencia.
Los consumidores pueden acceder a las presentaciones públicas y las estadísticas de quejas a través de los departamentos de seguros estatales. Las regulaciones varían. Algunos estados requieren aprobación previa; otros permiten "presentar y usar" con una revisión posterior.
Ponte en contacto con el departamento de seguros de tu estado si sospechas que los precios son injustos.
Descuentos comunes que te ayudan a pagar la cobertura:
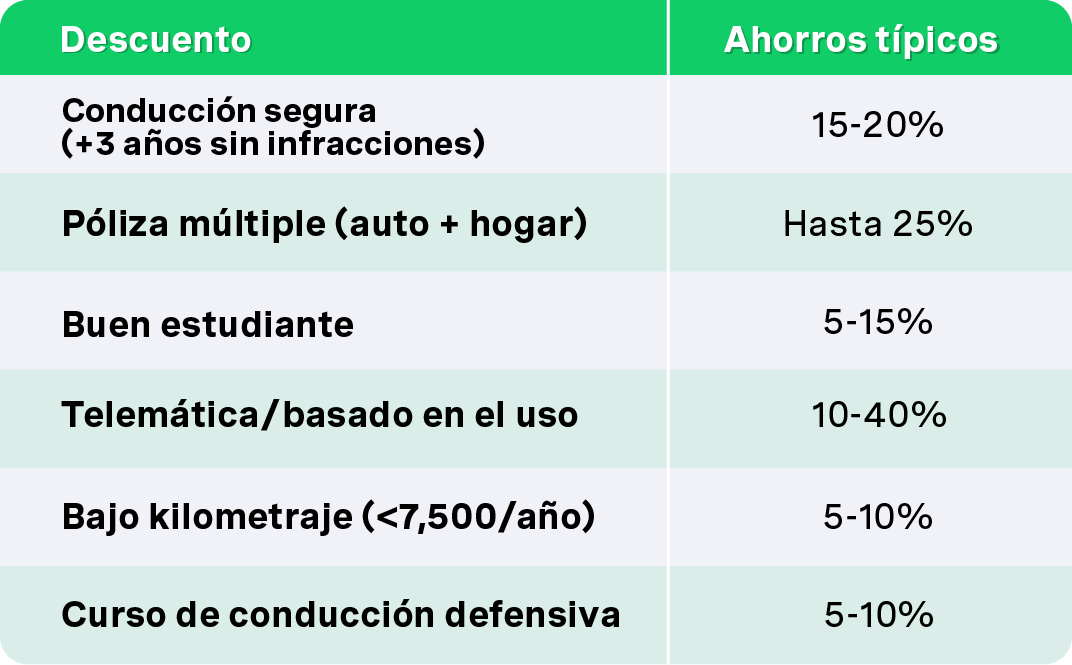
Los descuentos a menudo son aditivos, pero están limitados por las reglas de la empresa. Pide a los agentes una lista por escrito de todos los descuentos disponibles y verifica que cada uno se aplique a tu póliza.
Los mayores ahorros a largo plazo provienen de mantener un registro limpio y evitar accidentes con culpa.
Elegir la póliza correcta implica más que elegir la opción más barata. Adapta la cobertura a tu auto, finanzas y tolerancia al riesgo.
Estrategia paso a paso:
Revisa la cobertura al comprar un auto nuevo, pagar un préstamo, mudarte, agregar un conductor adolescente o cambiar la distancia de viaje.
Obtén cotizaciones de al menos 3-5 aseguradoras o sitios de comparación con límites de cobertura y deducibles idénticos para una comparación de "manzanas con manzanas". Comprar cada 1-2 años produce un ahorro del 20-30%.
Opciones de compra:
Verifica las calificaciones independientes (solidez financiera, satisfacción de reclamaciones, índices de quejas) más allá del precio. Revisa todas las propuestas: Confirma los límites de responsabilidad, la UM/UIM, los deducibles y las exclusiones para rideshare o para uso de negocios.
Pregunta sobre el perdón de accidentes y garantías del servicio de reclamaciones para obtener la mejor oferta.
Los agentes ayudan a explicar las opciones de cobertura, interpretan los requisitos estatales y adaptan las pólizas para tu hogar. Ayudan con los cambios a mitad del período, como los cambios de dirección, la adición de autos y la actualización del millaje.
Un buen servicio al cliente es más importante que ahorrar unos pocos dólares. Busca:
Pregunta cómo se manejan las reclamaciones y si hay ajustadores locales disponibles. Puedes cambiar de agente en la renovación si el servicio cae por debajo de tus expectativas; solo mantén la cobertura continua.
Agregar un adolescente (de 16 a 24 años) aumenta significativamente las primas debido a las tasas de accidentes más altas, a veces duplicando los costos a $3,000 o más anualmente.
Estrategias para administrar los costos:
Revisa la cobertura una vez que los adolescentes se muden a la universidad. Los descuentos por "estudiante que vive fuera" se aplican cuando el auto se queda en casa.
Tu póliza de auto personal a menudo extiende la cobertura de responsabilidad civil y por daños físicos a los autos de alquiler para uso personal dentro de los EE. UU. y Canadá.
Antes de comprar la cobertura de una empresa de alquiler:
Los CDW de la compañía de alquiler simplifican las reclamaciones, pero cuestan $15-25 diarios. Tu póliza personal puede hacerte responsable de los cargos por inutilización de las empresas de alquiler.
Saber qué hacer después de un accidente acelera el pago y reduce el estrés. Los asegurados tienen derechos (manejo justo, decisiones oportunas) y responsabilidades (información honesta, aviso inmediato).
La mayoría de las aseguradoras siguen pasos similares: Reportar, investigar, evaluar, resolver o denegar. Los plazos varían según el estado, pero comprender el proceso te ayuda a manejarlo de manera efectiva.
Sigue este orden cuando ocurra un accidente:
Información a recopilar:
Evita admitir la culpa en la escena. Informa a tu aseguradora dentro de las 24 horas, incluso por daños leves. Mantén una lista de verificación de reclamaciones en tu guantera.
Los ajustadores revisan los informes policiales, entrevistan a los conductores, inspeccionan los autos y confirman la cobertura para determinar cuánto paga la empresa.
En muchos estados, la culpa puede ser compartida (negligencia comparativa). Una división de 20-80 afecta la cantidad que paga cada aseguradora.
Para daños del auto, los ajustadores estiman los costos de reparación o determinan la pérdida total en función del valor real en efectivo (costo de reemplazo menos 15-20% de depreciación anual). Luego se resta tu deducible.
Mantén registros: Números de reclamaciones, fechas de conversación, estimaciones, recibos y correos electrónicos. Estos son vitales si surgen desacuerdos.
Si no estás de acuerdo con una decisión de reclamación:
El proceso de evaluación implica que cada parte seleccione un evaluador, con un árbitro neutral si es necesario. El valor final suele ser vinculante.
Mantente objetivo y organizado cuando se intensifiquen las disputas.
El fraude de seguros (accidentes escenificados, facturas infladas, mentir sobre los conductores) es un delito en todos los estados. Aumenta las primas para todos a través de un costo anual estimado de $40 mil millones.
Tu deber de honestidad también es importante al comprar una cobertura. Enumera con precisión todos los conductores habituales, las ubicaciones de garaje y el uso del auto. La tergiversación puede anular tu póliza cuando más la necesites.
Informa sobre sospechas de fraude a la línea directa de tu aseguradora o a las agencias estatales. Trabaja con talleres de reparación de buena reputación y verifica todas las estimaciones.
No todas las situaciones de conducción son sencillas. Las circunstancias especiales afectan la cobertura y las reclamaciones de una manera que sorprende a muchos asegurados.
Situaciones clave que comprender:
Revisa la redacción específica de tu póliza antes de que ocurra una pérdida.
Las pólizas de auto personal estándar a menudo excluyen la cobertura cuando tu auto se utiliza para rideshare (Uber, Lyft) o entregas mediante aplicaciones en 2026.
Muchas aseguradoras ahora ofrecen endosos de rideshare ($15/mes) que llenan los vacíos entre las pólizas personales y la cobertura de la compañía de la app durante diferentes períodos (app activada, en ruta, pasajero a bordo).
Si utilizas tu auto para el trabajo, las ventas o las actividades del contratista, informa explícitamente a tu aseguradora. El hecho de no divulgar el uso comercial regular conduce a denegaciones de reclamos.
Compara las pólizas de la empresa de rideshare con las ofertas de tu aseguradora personal para evitar lapsos inesperados.
Una "pérdida total" ocurre cuando los costos de reparación más el rescate se acercan al valor real en efectivo del auto. La aseguradora paga ese valor en lugar de reparaciones.
Valor real en efectivo = costo de reemplazo menos depreciación. Un auto de 2024 puede valer significativamente menos para 2026, incluso si se mantiene bien.
El seguro gap paga la diferencia entre el valor real en efectivo y el saldo restante de tu préstamo. Si tu auto destrozado vale $18,000 pero debes $22,000, estarías atascado pagando $4,000 sin cobertura gap (alrededor de $300/año).
Gap es esencial para autos principalmente financiados o arrendados con pequeños pagos iniciales o plazos de préstamo largos.
La mayoría de las pólizas cubren a los "usuarios con permiso" ocasionales que conducen tu auto con consentimiento. La cobertura sigue primero al auto.
Si tanto el conductor como el propietario tienen seguro, una póliza es primaria y la otra secundaria, dependiendo de la ley estatal.
Ten cuidado al prestar tu auto a personas con antecedentes deficientes o desconocidos. Tu póliza responde primero a las pérdidas.
Enumera los conductores frecuentes en tu póliza en lugar de tratar el uso regular como "ocasional" para evitar disputas de cobertura.
Después de un accidente, el seguro de salud, MedPay, PIP y las coberturas de responsabilidad civil interactúan de maneras complejas:
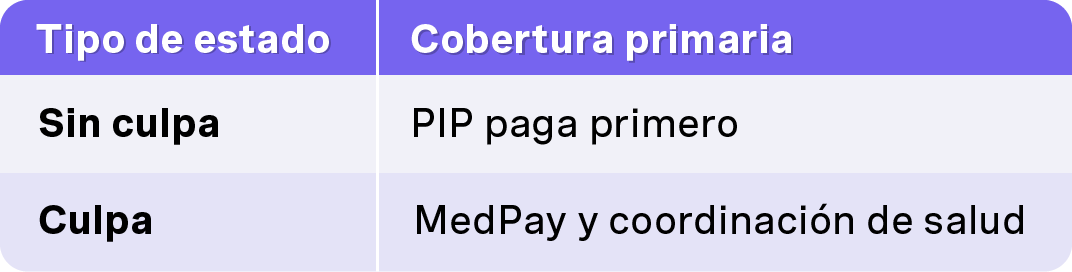
Las pólizas de autos pueden tener derechos de subrogación, lo que permite a las aseguradoras recuperar los pagos médicos de los acuerdos con los conductores culpables.
Revisa las pólizas de salud y de autos para comprender cuál paga primero. Los miembros de la familia sin un seguro de salud sólido pueden querer límites más altos de MedPay o PIP para asegurarse contra los gastos de bolsillo.
Estas preguntas abordan preocupaciones comunes que no se cubrieron por completo anteriormente, centrándose en los problemas prácticos que enfrentan los conductores estadounidenses en 2024-2026.
La cobertura generalmente comienza a las 12:01 a.m. en la fecha de vigencia de tu póliza y continúa hasta las 12:01 a.m. en la fecha de vencimiento. Los cambios a medio plazo (agregar un auto el 18 de marzo de 2026) generalmente comienzan cuando se procesan y documentan. Siempre obtén una prueba por escrito (correo electrónico, tarjeta de identificación actualizada o endoso) de la nueva cobertura. Por lo general, no hay un período de gracia automático después del vencimiento; si el pago se retrasa, la cobertura puede detenerse inmediatamente hasta que se restablezca.
Muchas pólizas incluyen cobertura automática temporal (7-30 días) para autos recién adquiridos, pero los detalles varían. Revisa tu póliza con anticipación para comprender cuánto tiempo están cubiertos los autos nuevos y si se aplica solo a la responsabilidad civil o también a la cobertura por colisión y amplia. Llama a la línea telefónica de tu aseguradora las 24 horas del día, los 7 días de la semana, o usa su aplicación inmediatamente después de la compra para agregar el auto. No notificar dentro de la ventana especificada puede dejar tu auto nuevo sin cobertura de daños físicos.
Los aumentos varían según la aseguradora, el estado y la gravedad, pero los accidentes con culpa suelen desencadenar recargos en la renovación que duran de 3 a 5 años. Las reclamaciones menores pueden tener poco impacto, mientras que los accidentes con lesiones graves pueden causar aumentos del 30-50% o la no renovación. Algunas aseguradoras ofrecen programas de perdón de accidentes que renuncian al primer recargo después de varios años limpios. Pregúntale a tu agente cómo afecta una reclamación específica a las primas futuras antes de presentar reclamaciones menores que podrías pagar de tu bolsillo.
Las aseguradoras pueden cancelar a medio plazo solo por razones específicas permitidas por el estado: Falta de pago, tergiversación material, suspensión de la licencia o descubrimiento de alto riesgo. La mayoría de los estados requieren un aviso por escrito (10 días por falta de pago, 20-30 días de lo contrario). Después de un período inicial de suscripción de 60 a 90 días, las reglas de cancelación se endurecen. Las aseguradoras a menudo deben esperar hasta la renovación para no renovar. Ponte en contacto con tu aseguradora de inmediato si recibes un aviso de cancelación para explorar las opciones de resolución.
El seguro de auto sigue primero al auto. Tu póliza prioriza la responsabilidad civil y daños físicos cuando un conductor permisivo causa un accidente. El seguro del conductor adicional puede actuar como secundario si los daños exceden tus límites. Si el conductor carece de permiso o se aplican exclusiones, la cobertura puede ser limitada o denegada. Comunica claramente las reglas a cualquier persona que pida prestado tu auto y asegúrate de que los conductores habituales figuren correctamente en tu póliza para protegerte contra reclamaciones por negligencia.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.