¿Necesitas un seguro de auto en Texas solo por unos días o semanas? Esta es la realidad que la mayoría de los sitios web no te dirán directamente: El verdadero seguro de auto temporal diario o semanal apenas existe en el Estado de la Estrella Solitaria. La mayoría de las aseguradoras autorizadas en Texas no venden pólizas de un día o de una semana, por lo que los conductores a corto plazo suelen utilizar una póliza estándar de seis meses para cancelarla anticipadamente, una cobertura para autos de alquiler o un seguro para no propietarios.
Si vas a pedir prestado un auto, realizar una prueba de manejo, visitar Texas temporalmente o asegurar un vehículo que piensas vender, la mejor opción depende de cuánto tiempo lo conducirás y de si eres el propietario del auto. Texas exige una cobertura de responsabilidad civil cada vez que se conduce un vehículo por la vía pública, incluso para un viaje breve, por lo que elegir la solución adecuada a corto plazo puede ayudarte a cumplir con la ley, evitar estafas y mantener los costos bajos. Esta guía explica qué significa realmente el seguro de auto temporal en Texas, qué alternativas están disponibles, cómo funcionan los precios y la cancelación, y dónde puedes ahorrar.
Seamos directos. Las aseguradoras autorizadas en Texas casi nunca venden un verdadero seguro de auto temporal “diario” o “semanal”. La mayoría de los conductores que necesitan cobertura a corto plazo terminan usando una póliza de seis meses (y cancelándola antes de tiempo), cobertura de alquiler o un seguro de auto para no propietarios. El seguro de auto temporal en Texas cuesta en promedio entre $115 y $150 mensuales cuando se estructura de esta manera.
La ley de Texas exige un seguro de responsabilidad civil para autos cada vez que se conduce un vehículo en vías públicas, incluso si solo lo necesitas para una sola tarde. Sin excepciones.
La forma más realista de contratar un seguro de auto temporal en Texas es comprar una póliza de seguro de auto estándar de seis meses y luego cancelarla cuando ya no necesites el vehículo. Los reembolsos de las primas no utilizadas son habituales cuando se cancelan las pólizas anticipadamente, por lo que no estás desperdiciando dinero.
Otras opciones de seguro de auto a corto plazo incluyen:
Debes tener en cuenta algunas cosas:
El seguro temporal para autos se refiere a cualquier cobertura de seguro para autos que se utilice por un período corto o de duración limitada, desde unos pocos días hasta unos pocos meses, incluso si la póliza del seguro subyacente está redactada para seis meses. El seguro temporal para autos suele cubrir desde unos pocos días hasta varios meses, según la situación. El seguro de auto estándar suele tener una duración de entre seis meses y un año.
Esta es la clave: La ley de Texas no reconoce un tipo de póliza especial “temporal”. Al estado solo le importa que tengas una póliza de seguro de auto activa que cumpla con los límites mínimos de responsabilidad civil (el requisito “30/60/25”) mientras conduces. Las pólizas de auto regulares de Texas generalmente se suscriben por seis o doce meses. Las pólizas del seguro de auto estándar suelen tener una vigencia de seis meses o más.
Cuando las personas buscan “seguro de auto temporal en Texas”, por lo general se refieren a una cobertura para necesidades a corto plazo, como pedir prestado un auto, probar un vehículo de venta privada o asegurar un auto que planean vender pronto. El seguro temporal es ideal para el uso de vehículos a corto plazo y para las necesidades de conducción a corto plazo.
La cobertura del seguro bajo un acuerdo temporal incluye los mismos tipos que cualquier póliza de seguro de auto estándar: Cobertura de responsabilidad civil, cobertura por colisión, cobertura amplia y suplementos opcionales, como la cobertura por conductor con seguro insuficiente cuando esté disponible, pero solo por un período más corto.
Resumen rápido
Un "verdadero" seguro de auto a corto plazo significaría pólizas vendidas explícitamente por unos pocos días o semanas con una fecha de finalización automática. Piensa en un seguro de auto diario o semanal que vence por sí solo.
Esta es la realidad: A partir del 2026, las principales compañías de seguros de auto de Texas casi nunca venderán pólizas de menos de seis meses. La mayoría de las aseguradoras no ofrecen pólizas de menos de seis meses. Las empresas que anuncian productos de seguros independientes de un día o de siete días suelen ser aseguradoras no autorizadas o estafas manifiestas.
Las pólizas comerciales especializadas, rideshare o de concesionarios pueden ofrecer plazos diferentes, pero no son productos típicos de seguros de auto temporales para consumidores.
⚠️ Advertencia: Se debe verificar cualquier sitio web que afirme vender seguros temporales de un día en Texas. Antes de realizar el pago, verifica siempre que la compañía de seguros cuente con la autorización correspondiente del Departamento de Seguros de Texas. Las pólizas de aseguradoras no admitidas no ofrecen protección del fondo de garantía si la aseguradora quiebra o rechaza tu reclamación.
Incluso el seguro de auto a corto plazo en Texas debe cumplir con los límites mínimos de responsabilidad civil del estado. Aquí no hay atajos.
Texas exige los mínimos “30/60/25”:
Estas son únicamente coberturas de responsabilidad civil. Pagan por las lesiones del otro conductor y el vehículo cuando tienes la culpa; no reparan tu propio auto ni cubren tus propias facturas médicas.
Muchos conductores de Texas, incluso por un período corto, deberían considerar límites más altos. Los costos médicos y de reparación en ciudades como Houston, Dallas y Austin son elevados. Texas exige que los conductores cumplan con los límites mínimos de responsabilidad civil de 30/60/25, pero los mínimos a menudo no son suficientes para protegerte financieramente en un accidente grave.
Si el vehículo está financiado o alquilado, los prestamistas generalmente exigirán una cobertura por colisión y una cobertura amplia, independientemente de si solo planeas conservarlo por un período corto.
Estos son los casos más comunes del mundo real en los que los tejanos buscan una cobertura de seguro de auto temporal:
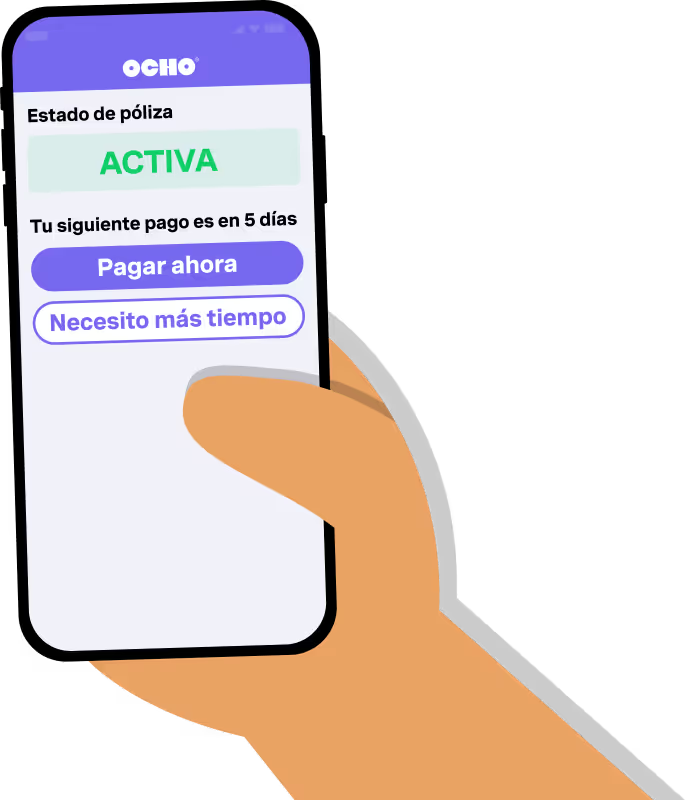
En Texas, la forma práctica de obtener una póliza que realmente te convenga es probar OCHO para obtener cotizaciones de seguros de auto de manera fácil y gratuita. Con OCHO, obtienes un pago inicial bajo y pagos flexibles que se ajustan a tu presupuesto, así como herramientas que explican exactamente cómo funciona OCHO, incluyendo OCHO Pay y PriceCheck. Puedes solicitar tiempo adicional para pagar, de modo que no tengas que cancelar y volver a iniciar una póliza, lo que solo termina siendo más caro y genera costos innecesarios.
Así es como funciona:
Si tu auto va a permanecer estacionado fuera de las vías públicas durante un tiempo, algunas aseguradoras permiten una opción de “solo cobertura amplia”; mantienes la cobertura amplia para protegerte contra robo, granizo y vandalismo, mientras suspendes la cobertura de responsabilidad civil y por colisión. Esto puede ahorrarte dinero durante los períodos de almacenamiento.
Ten en cuenta lo siguiente: Cancelar anticipadamente puede implicar una pequeña tarifa de cancelación con algunas aseguradoras, pero la mayoría de las empresas de Texas reembolsan la prima no utilizada de forma prorrateada. Y nunca canceles una póliza mientras el auto aún esté registrado y en circulación, ya que eso significa conducir sin seguro, y la ley de Texas no ve eso con buenos ojos.
En Texas, casi siempre se permite la cancelación anticipada, pero tu compañía de seguros puede cobrar una tarifa fija de cancelación o una penalización por tarifa prorrateada. Puedes cancelar una póliza de seis meses antes de tiempo para obtener un reembolso. La mayoría de las aseguradoras devuelven la parte no utilizada de tu prima, calculada a partir de la fecha de vigencia de la cancelación.
Aquí es donde se complica: Las contrataciones y cancelaciones frecuentes de pólizas pueden hacer que algunas empresas te consideren de mayor riesgo, lo que podría afectar tus tarifas futuras. Una póliza de seguro de auto temporal puede crear una brecha de cobertura que afecte las tarifas de seguros futuras. Pueden producirse brechas en la cobertura una vez que vence el seguro temporal.
Evita cualquier interrupción en la cobertura si tienes un auto. Las interrupciones en el historial de seguros pueden aumentar significativamente los precios cuando más adelante adquieras una nueva póliza. Texas realiza un seguimiento de esto a través del sistema de verificación electrónica TexasSure.
Una cosa más: Obtén siempre una confirmación por escrito de tu cancelación y conserva esa prueba durante al menos un año. Si alguna vez surge una disputa sobre cuándo finalizó la cobertura, querrás tener esta documentación a tu favor.
No hay una tabla de precios “temporales” por separado. Los costos suelen ser una parte de una prima estándar de seis meses más cualquier tarifa aplicable. El seguro temporal puede ser más caro que las pólizas estándar por día porque muchas tarifas fijas se cobran por adelantado.
Rangos realistas para 2026 en Texas:
Ejemplo de comparación de costos: Alquilar un auto en Austin para un viaje de negocios de 5 días, con una cobertura de $25 por día, da un total de $125. Contratar una póliza de seis meses para tu propio auto durante solo un mes podría costar entre $115 y $150, pero te ofrece una cobertura más amplia y el control del vehículo. Al alquilar un vehículo, se puede contratar un seguro diario directamente con la empresa de alquiler de autos. Los arrendatarios deben verificar si su tarjeta de crédito ofrece cobertura para autos de alquiler antes de contratar un seguro adicional.
Los factores que influyen en los costos del seguro temporal incluyen el historial de conducción y el tipo de vehículo, junto con varias otras variables:
El uso muy breve (un mes de una póliza de seis meses) puede parecer costoso porque las tarifas se cobran por adelantado. Agregar un conductor temporal a una póliza del seguro de auto existente en Texas, por ejemplo, un pariente o familiar de visita, a veces puede ser más económico que contratar una póliza completamente nueva.
Cuando no puedes o no quieres contratar una póliza temporal por separado, existen varias alternativas que ofrecen cobertura a corto plazo:
Cada opción tiene reglas diferentes sobre quién está cubierto, qué tipos de daños se pagan y si se incluyen los daños físicos al vehículo en sí. Siempre confirma los detalles de la cobertura por escrito antes de confiar en cualquier alternativa; las suposiciones no pagan las reclamaciones.
Cargos del seguro de pago por milla recorrida según las millas conducidas. Pagas una tarifa base baja más un cargo por milla, que se registra a través de un dispositivo o una aplicación móvil, similar en espíritu al seguro de auto de pago pay as you go de OCHO, con pagos flexibles y predecibles.
Esto puede funcionar como un seguro a corto plazo para los tejanos que conducen ocasionalmente, como trabajadores remotos en Dallas, jubilados en San Antonio o cualquier persona que no use un auto con regularidad. Un conductor que solo recorre 400 millas en un mes podría pagar mucho menos que alguien que se desplaza a diario.
La cobertura sigue siendo una póliza de seguro de auto estándar (responsabilidad civil, cobertura amplia, colisión), pero con un precio que recompensa el bajo millaje. La disponibilidad puede estar limitada a ciertas aseguradoras y códigos postales de Texas, así que verifica si se ofrece el pago por milla en tu zona.
El seguro de auto para no propietarios es una póliza de seguro de solo responsabilidad civil para conductores que no son propietarios de un vehículo y no tienen acceso regular a uno, lo que puede ser útil si necesitas cobertura por un período limitado sin ser propietario de un auto. El seguro de auto para no propietarios cubre a los conductores que no tienen vehículo y que ocasionalmente alquilan o piden prestados autos, y generalmente aparece como una opción específica dentro de la cobertura de seguro de auto más amplia que se explica en la sección de Preguntas Frecuentes de OCHO.
Cubre las lesiones corporales y los daños materiales que causes a terceros, pero no los daños al vehículo que conduces, y algunas aseguradoras también pueden ofrecer una cobertura por conductores con seguro insuficiente. Situaciones en las que la cobertura para no propietarios tiene sentido: Tejanos entre autos, residentes de la ciudad que principalmente usan autos de alquiler o de uso compartido, o personas que necesitan un comprobante de responsabilidad civil continuo para presentar un formulario SR-22 .
Las pólizas para no propietarios suelen ser más baratas que una póliza de auto estándar completa, lo que las convierte en una alternativa rentable al seguro de auto temporal para ciertos conductores. Pero recuerda: El seguro para no propietarios generalmente no cubre los vehículos que posees o a los que tienes acceso con regularidad, como el auto de tu cónyuge que conduce todos los días.
En Texas, el seguro de auto sigue al auto. La póliza del propietario del vehículo suele ser la principal cuando otra persona conduce con tu permiso. En muchos casos, la cobertura para conductores autorizados permite la adición temporal a la póliza de otra persona.
El uso permisivo significa el préstamo ocasional e infrecuente del auto de un amigo con su consentimiento, y a menudo está cubierto automáticamente por su seguro de auto. Pero si conduces el auto de un amigo con frecuencia (todos los días durante un mes, por ejemplo), es posible que su aseguradora te exija que te agreguen como conductor registrado en la póliza del seguro del auto.
Así es como funciona la responsabilidad civil: Las reclamaciones por lesiones corporales y daños a la propiedad generalmente pasan primero por la póliza del propietario. Si tienes tu propio seguro, podría actuar como cobertura secundaria. Pero si solo tienes un seguro para no propietarios, por lo general no cubrirá los daños al vehículo prestado en sí.
Antes de asumir que todo el uso a corto plazo está cubierto, pídele al propietario del auto que consulte con su aseguradora de Texas. Algunas pólizas restringen el uso permisivo o agregan recargos después de las reclamaciones.
Este es un plan claro para los tejanos que necesitan cobertura solo por un período breve. En primer lugar, decide si realmente necesitas tu propia póliza o si puedes valerte de la de otra persona. En segundo lugar, obtén cotizaciones gratuitas de seguros de auto y compáralas de forma inteligente con una póliza de seis meses. Pregunta específicamente sobre las normas de cancelación y reembolso o consulta las opciones de seguros de auto de Texas diseñadas para ofrecer una cobertura flexible y accesible. En tercer lugar, programa un recordatorio para cancelar cuando ya no necesites el auto, a fin de evitar pagar por una cobertura que no usas.
Comunícate con un agente de seguros autorizado en Texas para que te ayude a comparar varias compañías y encontrar pólizas flexibles, o consulta la sección de Preguntas Frecuentes de OCHO sobre sus productos de seguros, precios y pagos para que sepas qué esperar. Deberás proporcionar tu nombre completo, el número de tu licencia de conducir de Texas, tu dirección, el número de identificación del vehículo (VIN), el millaje anual estimado y el uso previsto.
Muchas aseguradoras pueden emitir una póliza de seguro de auto el mismo día por teléfono o en línea, lo que permite conducir legalmente de inmediato una vez realizado el pago. Para los visitantes internacionales que conducen en Texas y necesitan un comprobante de seguro rápidamente, por lo general, la mejor opción es trabajar con un agente autorizado que se ocupe de las pólizas no estándar.
¿Puedo contratar un seguro de auto por un día en Texas? No. Las principales aseguradoras rara vez ofrecen pólizas de seguro a corto plazo oficiales en Texas. Ninguna compañía aseguradora importante autorizada vende pólizas de un día. Tu mejor opción es una póliza estándar que puedas cancelar anticipadamente, una cobertura de alquiler o un seguro para no propietarios.
¿Mi póliza de Texas me cubre cuando alquilo un auto? A menudo, sí, si tu póliza de seguro de auto personal incluye cobertura para autos de alquiler. Sin embargo, muchas pólizas no cubren los daños al auto de alquiler, por lo que es posible que desees contratar un seguro suplementario con la empresa de alquiler. La mayoría de las empresas de alquiler ofrecen sus propias opciones de cobertura. El seguro para autos de alquiler está disponible directamente a través de las empresas de alquiler.
¿Necesito un seguro temporal para hacer una prueba de manejo de un auto usado? Sí. Si realizas una prueba de manejo en vías públicas, debes tener una cobertura de responsabilidad civil. El seguro del vendedor puede cubrir la prueba de manejo, pero verifica primero. Si no tienes un auto, una póliza para no propietarios puede ayudarte.
¿Cómo afectan los requisitos del SR-22 a la cobertura a corto plazo? Si necesitas cobertura en virtud de una declaración SR-22, debes mantener una responsabilidad continua. La cancelación de una póliza vinculada a un SR-22 puede dar lugar a sanciones del DMV o a la suspensión del registro. Mantén tu póliza a largo plazo activa durante todo el período requerido.
¿Qué sucede si dejo que mi póliza venza? Las brechas se reportan a través de TexasSure. Incluso un breve período de tiempo sin cobertura aumenta las tarifas futuras, crea problemas para registrar tu vehículo y te expone legalmente. El seguro temporal para autos requiere una cuidadosa consideración de las necesidades y las carencias de cobertura.
¿Qué documentación debo guardar en la guantera? Lleva siempre contigo el comprobante del seguro (que muestre el número de póliza, la aseguradora y el periodo de vigencia de la póliza), el registro del vehículo y tu licencia de conducir. Si pides prestado un auto, conserva la documentación que demuestre que la póliza del propietario cubre el uso autorizado.
¿Puedo obtener un seguro temporal si estoy de visita en Texas desde otro estado? Es posible que el seguro de tu estado de residencia cubra la responsabilidad civil en Texas. Consulta con tu aseguradora. De lo contrario, es posible que necesites una póliza para no propietarios o un seguro de alquiler válido en Texas.
El seguro temporal de auto en Texas no tiene por qué ser un laberinto. El sistema no está diseñado para compradores a corto plazo, pero ahora sabes exactamente cómo trabajar dentro de él. Ya sea que necesites cobertura por un período corto mientras tomas prestado un vehículo, para cubrir la compra de un auto nuevo o para atender una necesidad de seguridad estacional, existe el plan adecuado para ti.
¿Todo listo para encontrar una cobertura que se adapte a tu vida y no al revés? Comienza a usar OCHO hoy mismo y ahórrate el quebradero de cabeza de tener que hacerlo todo por tu cuenta.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.