Si conduces un auto en Estados Unidos, necesitas un seguro. Pero no todos los seguros de auto son iguales, y comprender dónde te sitúas en el panorama de los seguros puede ahorrarte mucho dinero. Analicemos qué significa realmente el seguro estándar, qué cubre y cómo puedes cumplir con los requisitos.
El seguro de auto estándar es para conductores de riesgo promedio, personas con antecedentes de conducción relativamente limpios, con un historial de cobertura continuo y vehículos que no generan señales de alerta para las aseguradoras. Es el tipo de póliza de seguro más común que se vende en los Estados Unidos, y se sitúa entre la cobertura “preferente” (reservada para las personas de menor riesgo) y el seguro de auto “no estándar” o de alto riesgo, que a veces se denomina mercado de último recurso.
La mayoría de los estados exigen que los conductores tengan un seguro de auto o demuestren su responsabilidad financiera de otra manera. A partir de 2026, solo New Hampshire permitirá a los conductores autoasegurarse como alternativa a la contratación de una póliza. Para todos los demás, el seguro estándar es la forma más sencilla de cumplir con esos requisitos legales y ponerse al volante legalmente.
Ahora bien, también es posible que escuches “seguro estándar” como el nombre de una compañía o marca. En este artículo, utilizamos “seguro estándar” como un término general del sector, la categoría de productos de seguro diseñados para conductores típicos y cotidianos que no entran en la categoría de alto riesgo.
Aquí hay un resumen de lo que cubre esta página y de las principales preguntas que responderemos:
Las pólizas del seguro de auto estándar agrupan varios componentes esenciales para cubrir lesiones y daños a la propiedad. Para profundizar en los tipos y opciones comunes de cobertura de seguros de auto, recuerda que las coberturas exactas, los límites y los complementos opcionales varían según el estado y la compañía de seguros que elijas, pero la estructura básica es notablemente consistente en todo el país.
El seguro de auto estándar generalmente incluye coberturas básicas, como responsabilidad civil y colisión, además de otras protecciones que completan una póliza sólida. Analicemos cada uno de ellos.
La cobertura de responsabilidad civil es obligatoria en casi todos los estados, siendo la base de cualquier póliza de seguro de auto. Cubre los daños o lesiones causados a terceros en un accidente en el que se determine culpabilidad, tanto las lesiones corporales a personas como los daños materiales a sus vehículos, estructuras u otros bienes.
Los estados establecen requisitos mínimos para las pólizas de seguro de auto, y estos difieren significativamente. Por ejemplo, algunos estados aún utilizan la división común de 25/50/25 (es decir, $25,000 por persona por lesiones corporales, $50,000 por accidente y $25,000 por daños a la propiedad). Sin embargo, varios estados aumentaron recientemente sus mínimos: California pasó a 30/60/15, Nueva York exige 25/50/50 y Nueva Jersey elevó sus límites a 35/70/25 a partir del 1 de enero de 2026.
La cuestión es que los mínimos estatales son solo eso, mínimos. Muchos conductores eligen límites más altos, como 100/300/100, porque si provocan un accidente que excede su cobertura, son personalmente responsables del resto; es un riesgo que la mayoría de las personas no quieren correr.
La cobertura por colisión ayuda a pagar la reparación o el reemplazo de tu auto después de un accidente en el que fuiste responsable o de cualquier choque con otro vehículo u objeto, independientemente de quién lo causó. Las entidades financieras suelen exigir una cobertura contra colisiones y una cobertura amplia si un vehículo está financiado o alquilado. Por lo tanto, si estás haciendo pagos por tu auto, casi con toda seguridad necesitarás esto.
Los deducibles por colisión suelen oscilar entre $250 y $1,000. Elige un deducible más alto y tu prima bajará, pero pagarás más de tu bolsillo cuando presentes una reclamación. Es un intercambio que vale la pena considerar según tu situación financiera.
La cobertura amplia protege contra daños no relacionados con colisiones, como el robo y el vandalismo. También cubre incendios, granizo, inundaciones, caída de objetos e impactos de animales; piensa en las colisiones con venados en el Medio Oeste o en las tormentas de granizo que azotan Texas cada primavera.
Al igual que la cobertura contra colisiones, la cobertura amplia incluye un deducible que selecciones. Un detalle importante: Las reclamaciones de la cobertura amplia generalmente tienen un impacto menor en tu tarifa futura que las reclamaciones por colisión, ya que suelen ser eventos fuera de tu control.
La cobertura por motoristas sin seguro o con seguro insuficiente cubre los gastos médicos y las reparaciones cuando el conductor responsable no tiene seguro o no tiene suficiente para cubrir tus pérdidas. Algunos estados exigen esta cobertura; otros la ofrecen como opcional.
¿Por qué es esto importante? Según el Instituto de Información sobre Seguros, entre el 15% y el 20% de los conductores en las carreteras de EE. UU. no tienen seguro, y muchos más están insuficientemente asegurados, con límites mínimos que ni siquiera se acercan a cubrir un accidente grave. Se recomienda encarecidamente la cobertura UM/UIM, especialmente en los estados con altas tasas de conductores sin seguro.
Los Pagos Médicos o la Protección Contra Lesiones Personales ayudan a cubrir los gastos médicos independientemente de quién sea el responsable. MedPay es sencillo: Paga las facturas médicas por ti y tus pasajeros después de un accidente sin importar quién lo haya causado.
PIP va más allá. También puede cubrir la pérdida de ingresos, los gastos funerarios y los servicios esenciales, como el cuidado de los niños, mientras te recuperas. La cobertura PIP es obligatoria en estados de “no culpa” como Florida, Michigan y Nueva York. Ten en cuenta que el panorama de los seguros en Florida está cambiando: La HB 1181 eliminó el requisito de la cobertura PIP a partir del 1 de julio de 2026 y lo reemplazó por un requisito de responsabilidad civil por lesiones corporales.
La mayoría de las aseguradoras ofrecen complementos opcionales comunes, como asistencia en carretera y reembolso de alquiler. Otros extras populares incluyen:
Para un sedán de precio medio, una póliza estándar podría incluir:
A nivel nacional, la cobertura de seguro completa promedia alrededor de $2,244 al año, mientras que las pólizas solo de responsabilidad civil promedian aproximadamente $1,176 al año. Si te preguntas cuánto debería costarte el seguro de auto, recuerda que esas cifras varían considerablemente según el estado. En Wyoming, la responsabilidad civil mínima cuesta alrededor de $326 al año, mientras que en Nueva York está más cerca de los $2,546 al año.
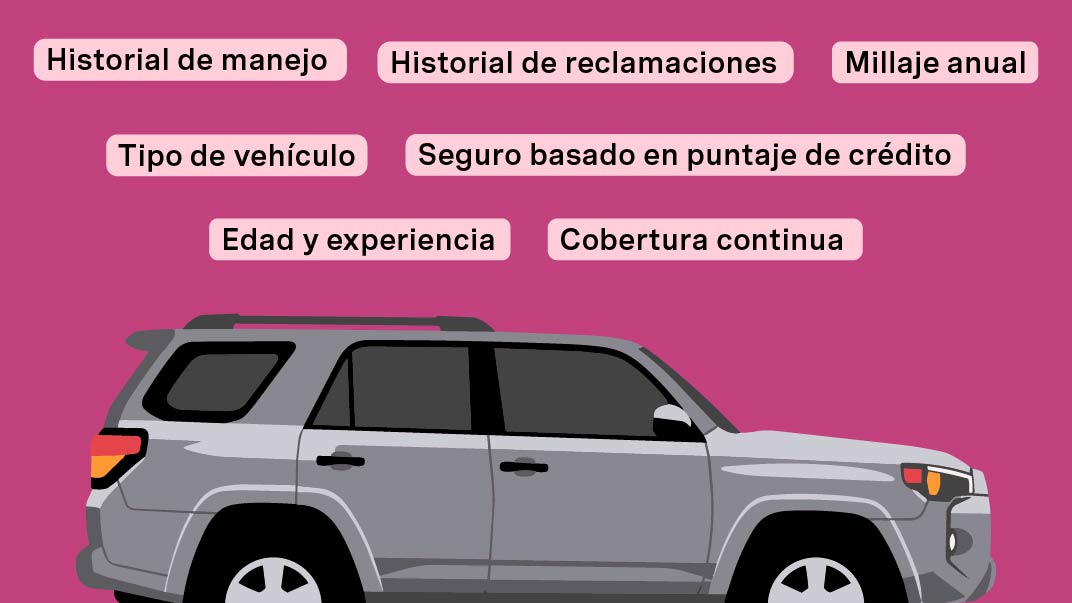
Cuando solicitas un seguro de auto estándar, la compañía no te da solo una tarifa. Las aseguradoras aprueban tu solicitud evaluando una serie de factores de riesgo para determinar dónde te ubicas en su espectro de precios.
Estos son los principales factores que evalúan las aseguradoras:
Las aseguradoras tienen en cuenta el historial de conducción y el crédito al momento de suscribir una póliza, ya que estos factores están estadísticamente relacionados con la probabilidad y el costo de futuras reclamaciones. En promedio, un conductor con un historial impecable y un buen crédito simplemente le cuesta menos a la compañía de seguros que uno que no los tiene.
El seguro estándar es para conductores de riesgo promedio con pocos antecedentes negativos. Eso no significa que necesites un historial perfecto. Una sola multa menor con pocos años o un choque leve probablemente no te descalifique, pero los accidentes repetidos en los que tienes la culpa, las condenas por DUI o un largo período sin cobertura probablemente te llevarán a un territorio no estándar.
El seguro de auto estándar ofrece opciones de cobertura accesibles precisamente porque el grupo de conductores estándar representa un menor riesgo esperado. Este es el trato: Aportas un historial razonable y la aseguradora te ofrece mejores tarifas, mayor flexibilidad en la cobertura y acceso a descuentos.
Digamos que eres un conductor de 35 años que vive en Dallas, Texas. Conduces un Toyota Camry 2022, recorres unas 12,000 millas al año y no has tenido ningún accidente ni multas en al menos cinco años. Probablemente una aseguradora te clasifique como un riesgo estándar o incluso preferente.
Tu cotización podría verse más o menos así:
Además de tu tarifa base, podrías acumular descuentos: Por conductor prudente, por poseer varios vehículos (si aseguras más de un auto), por varias pólizas (combinadas con el seguro de vivienda, por ejemplo), por dispositivo antirrobo y, posiblemente, un descuento por telemática o basado en el uso si optas por él. Para estar seguro de que entiendes exactamente cómo aparecen estos ahorros en tu póliza, es útil saber cómo leer tu póliza del seguro de auto. Esos descuentos pueden reducir entre un 15% y un 30% el monto de tu prima.
Si actualmente no cumples con los requisitos para acceder a las tarifas estándar, o si deseas asegurarte de permanecer en el mercado estándar, aquí te presentamos formas prácticas de obtener un seguro de auto más económico:
Las reglas de calificación varían según la empresa y el estado, pero el principio general se mantiene en todas partes: Demuestra que eres un conductor responsable y de bajo riesgo y encontrarás tu camino hacia el mercado estándar.
Si te quedaste con una cobertura no estándar, no pierdas la esperanza. A menudo es posible volver al nivel estándar después de 3 a 5 años de conducción segura, pagos de primas puntuales y mantenimiento de una cobertura continua. Si tenías la obligación de presentar un certificado de seguro SR-22, completar ese período de presentación sin nuevas infracciones es un paso fundamental. Muchas aseguradoras revisan periódicamente los perfiles de riesgo de sus asegurados, y algunas te ofrecerán proactivamente tarifas estándar una vez que tu historial mejore. Si la tuya no lo hace, toma medidas: Comunícate con varias aseguradoras y solicita un nuevo presupuesto cada 6 a 12 meses.
El seguro de auto estándar está diseñado para conductores de riesgo promedio, mientras que el seguro no estándar existe para situaciones de mayor riesgo: Múltiples infracciones graves, cancelaciones de pólizas anteriores, condenas por DUI o vehículos especiales que las aseguradoras estándar no cubren. Ambos cumplen una función, pero las diferencias en cuanto a costo, cobertura y flexibilidad son significativas.
Las pólizas no estándar cubren a los conductores de alto riesgo con antecedentes deficientes. Si perteneces a esa categoría, un recurso especializado sobre seguros de auto no estándar para conductores de alto riesgo puede ayudarte a entender qué esperar. Alrededor del 40% de las pólizas nuevas son pólizas de seguro no estándar, lo que indica cuántas personas quedan fuera de la categoría de “riesgo promedio” por una razón u otra.
Esto es lo que normalmente puedes esperar de una póliza no estándar:
Los conductores con un bajo puntaje de crédito pueden calificar para un seguro no estándar incluso sin tener un historial de conducción pésimo, ya que algunos estados permiten que las aseguradoras utilicen puntajes basados en el crédito en sus modelos de calificación.
Algunas de las principales compañías de seguros operan divisiones estándar y no estándar bajo diferentes marcas. Otros se especializan en un segmento. Compañías como Dairyland y The General se centran casi exclusivamente en los seguros de auto no estándar, mientras que las aseguradoras convencionales se ocupan del mercado estándar con productos de seguros más amplios, más herramientas digitales y un servicio de atención al cliente más sólido.
A veces, la cobertura no estándar es tu única opción, y eso está bien. Si recientemente fuiste condenado por DUI, acumulaste varios accidentes con culpa o dejaste vencer tu póliza durante un período prolongado, es probable que las aseguradoras estándar te rechacen. El seguro no estándar existe para que cumplas con la ley y puedas seguir conduciendo mientras trabajas para mejorar tu perfil.
Piense en ello como algo temporal. La vida sucede, los registros se manchan, pero la situación no tiene por qué ser permanente.
A continuación, te explicamos cómo hacer el cambio a lo largo del tiempo:
Al comparar presupuestos de seguros de auto, asegúrate de incluir los límites de cobertura y los beneficios opcionales junto con el precio. Estas son las principales diferencias prácticas en un vistazo:
Siempre que sea posible, opta por un seguro estándar. Ofrece una cobertura de seguro de auto más accesible, más flexible y más estable a largo plazo. Si tienes preguntas sobre tu situación, lo mejor que puedes hacer en este momento es revisar tu historial de conducción, verificar tu crédito y obtener cotizaciones de varios proveedores. Es posible que estés más cerca de las tarifas estándar de lo que crees.
La comparación de seguros de auto debe incluir los límites de cobertura y los beneficios opcionales. No te limites a hacer clic en la cotización más barata sin entender lo que realmente estás obteniendo. Tómate el tiempo necesario para encontrar el equilibrio adecuado entre precio, cobertura y tranquilidad. Tu versión del futuro te lo agradecerá.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.