El seguro basado en la telemática se presenta como una situación en la que todos ganan: Conduces con prudencia y obtienes una tarifa más baja como recompensa. Ese argumento no está equivocado, pero no lo es todo. Lo que la mayoría de los conductores no sabe cuando conectan el dispositivo o descargan la aplicación es que los mismos datos que se utilizan para reducir la tarifa también pueden utilizarse para aumentarla, marcarte como un conductor de alto riesgo por cosas que no puedes controlar e incluso actuar en tu contra en una reclamación. Antes de optar por esta opción, vale la pena entender cómo funciona realmente la tecnología y dónde comienza a flaquear el argumento del ahorro.
En esencia, la tecnología telemática es la combinación de telecomunicaciones, seguimiento por GPS, tecnología de la información y análisis de datos que se utiliza para recopilar y transmitir información en tiempo real desde vehículos y otros activos móviles. Comenzó a aparecer en la industria automotriz a fines de la década de 1990, originalmente solo para registrar el millaje. A estas alturas, la telemática de vehículos ha evolucionado hasta ofrecer una imagen completa de cómo, cuándo y dónde conduces.
La telemática es una tecnología que registra tu comportamiento real al volante, no tu edad, tu código postal o tu puntuación de crédito, sino lo que haces cuando conduces. Las compañías de seguros la usan para hacerse una idea de cómo aceleras, frenas y manejas las curvas, y de cuánto (y cuándo) conduces. La telemática combina telecomunicaciones e informática para monitorear activos remotos, ya sea un solo sedán o toda una flota de vehículos.
Se presenta en dos formas:
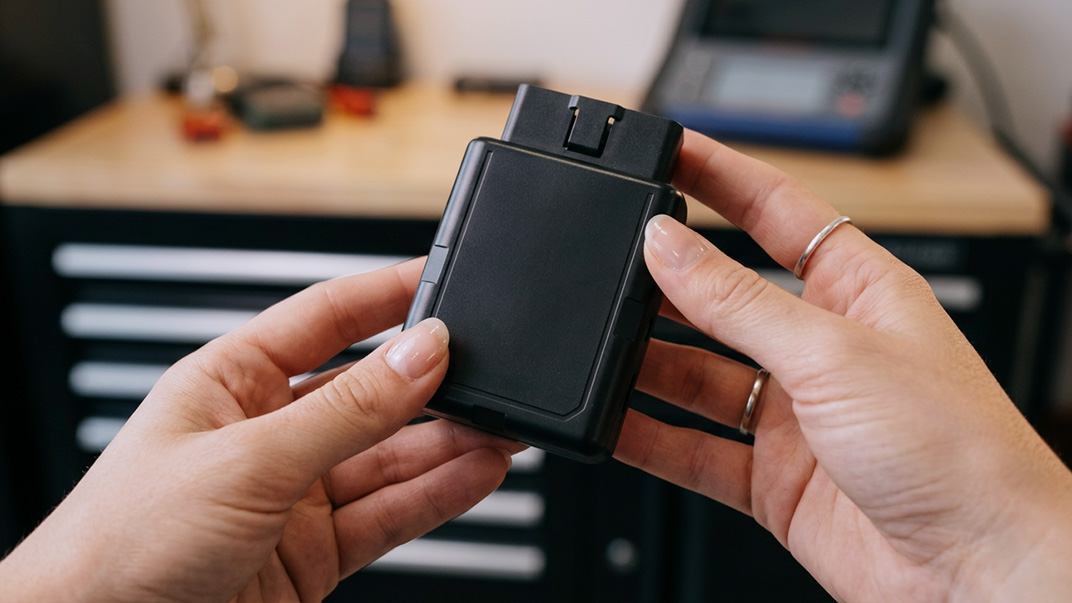
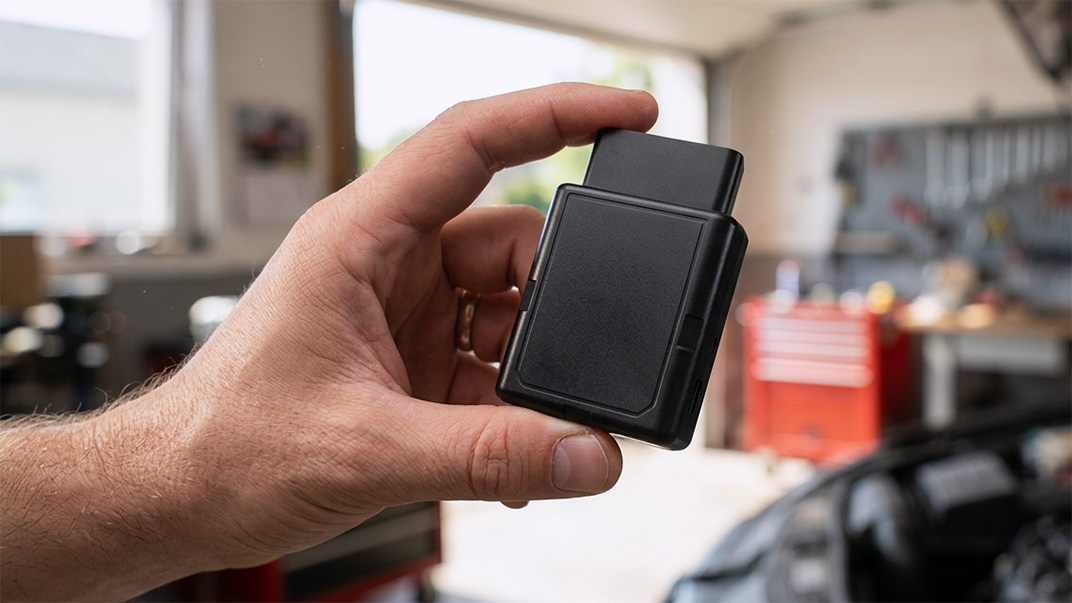
De cualquier manera, la aseguradora recopila un registro continuo de tus viajes: Velocidad, frenadas bruscas, aceleraciones rápidas, giros cerrados, hora del día, millaje total, patrones de consumo de combustible y, en el caso de los programas basados en aplicaciones, si tocas tu teléfono mientras el vehículo está en movimiento. La tecnología GPS y el sistema de posicionamiento global son lo que, en primer lugar, hace posible el seguimiento de los vehículos.
Para comprender cómo funciona la telemática, es necesario conocer el flujo de datos básico. La tecnología telemática utiliza una combinación de transmisión inalámbrica de datos y análisis en la nube para convertir los eventos de conducción en puntuaciones e informes procesables.
Esta es la cadena simplificada:
Los sistemas telemáticos modernos también pueden integrar la telemática de video con cámaras de vehículos que registran los eventos de conducción para brindar capacitación proactiva a los conductores, agregando un contexto visual que los datos brutos de los sensores por sí solos no pueden proporcionar. En el 2010, la AEMP publicó la primera norma de datos telemáticos, que ayudó a estandarizar la forma en que los datos de los equipos fluyen entre los fabricantes y las plataformas telemáticas, lo que permitió la interoperabilidad en todo el sector. La telemática permite el seguimiento de la ubicación del vehículo en tiempo real a través del GPS y puede extraer automáticamente los datos del motor para su mantenimiento sin intervención manual.
Este es el argumento de venta muy atractivo: En lugar de fijar el precio de tu póliza en función de categorías estadísticas amplias (tu grupo de edad, tu nivel de crédito, tu lugar de residencia), la aseguradora lo fija en función de tu forma de conducir real. Conduce con prudencia y se te recompensará con un descuento en lugar de subsidiar a los conductores más arriesgados de tu grupo demográfico.
Las aseguradoras lo presentan como una alineación de incentivos. Los conductores más prudentes pueden recibir primas de seguro más bajas a través del UBI. Conducir de forma más prudente significa menos accidentes, menos reclamaciones y menos pagos, por lo que la aseguradora te devuelve parte de esos ahorros. La telemática puede ayudar a reducir significativamente los costos del seguro de auto para conductores prudentes que recorren pocas millas. La mayoría de los programas anuncian un descuento por inscripción solo por registrarte, con la promesa de un descuento mayor una vez que reciban tus datos de conducción y se confirmen tus hábitos de conducción segura.
Así que esa parte de la historia es verdadera; la que no aparece en primera plana es lo que ocurre después.
Este es el aspecto que más importa y que la mayoría de los departamentos de marketing de telemática pasan por alto: Inscribirse no garantiza un descuento. Le otorga a la compañía la autoridad continua para ajustar tu tarifa, tanto al alza como a la baja, en función de lo que muestren los datos recopilados. Según la encuesta sobre telemática de Maryland de 2025 , aproximadamente el 23,6 % de los titulares de pólizas con telemática, es decir, alrededor de 62,233 de 263,703, vieron aumentar sus tarifas al momento de la renovación debido a su puntaje telemático.
La telemática puede ahorrarle dinero a los conductores prudentes que recorren pocas millas. Pero un “conductor realmente prudente” y un “conductor al que el algoritmo califica bien” no siempre son lo mismo. Antes de suscribirte a un programa de telemática, busca respuestas claras a algunas preguntas:
Hazle estas preguntas directamente a tu aseguradora o a tu agente, y obtén las respuestas por escrito si es posible. Un programa que no puede o no quiere responderlas con claridad ya te está diciendo algo.
Los datos recopilados por los sistemas telemáticos van mucho más allá de “dónde está el auto”. Esto es lo que los proveedores de telemática suelen registrar y cómo se utiliza, ya sea para la calificación de seguros o para las operaciones comerciales:
Los sistemas telemáticos automatizan las alertas y los diagnósticos de mantenimiento de los vehículos, y la telemática agiliza las operaciones complejas del mantenimiento vehicular. La telemática mejora la eficiencia operativa al monitorear el desempeño de los vehículos, proporcionando visibilidad sobre el desempeño de los vehículos y las métricas operativas, y permitiendo el monitoreo en tiempo real de sus condiciones. Los datos sobre el estado del vehículo (presión de los neumáticos, voltaje de la batería, rendimiento del vehículo bajo carga) forman cada vez más parte de lo que capturan las plataformas telemáticas. Los datos del GPS y la información de ubicación pueden almacenarse por años, lo que resulta útil para el análisis de tendencias, los registros de auditoría y la reconstrucción de accidentes.
La telemática va mucho más allá de los autos y los camiones. Las aplicaciones de la telemática se extienden más allá de los vehículos a sectores como la atención médica y la agricultura, dondequiera que sea necesario monitorear activos móviles de alto valor.
La telemática puede reducir los costos de combustible al optimizar la planificación de rutas de flotas de entrega y servicio, al tiempo que proporciona la base de datos para los informes de cumplimiento, seguridad y operaciones comerciales.
El seguro basado en el uso es el nombre formal de los programas del seguro de auto que vinculan tu prima a cómo conduces realmente, en lugar de considerar quién eres en teoría. Hay dos tipos principales:
El seguro basado en el uso correlaciona las primas con el comportamiento de conducción en tiempo real. Los datos telemáticos ayudan a las aseguradoras a evaluar el riesgo y ajustar las primas al momento de la renovación; a veces bajan, a veces suben. Los beneficios comercializados de la telemática desde la perspectiva de una aseguradora incluyen posibles descuentos por conducir de forma segura o con poco millaje, comentarios personalizados sobre la conducción y asistencia para la recuperación en caso de robo.
Pero aquí está la desventaja: Esos mismos proveedores y plataformas de telemática que recopilan datos para recompensar a los conductores seguros también recopilan datos que pueden aumentar tus costos del seguro. Según una encuesta de Consumer Reports de 2024, el ahorro anual promedio para los usuarios de telemática fue de solo $120, mucho menos que los descuentos del 30% al 40% que muchos programas anuncian.
Imagínate esto: Eres un trabajador de la salud en Houston que trabaja en el turno de 7 p. m. a 7 a. m. Conduces con cuidado, nunca vas a exceso de velocidad y no has tenido ningún accidente en años. Te registras en un programa telemático esperando un descuento. Tres meses después, tu tarifa aumenta porque el algoritmo detecta que conduces con frecuencia a altas horas de la noche, frenas con frecuencia en el tráfico urbano y recorres un alto millaje mensual. Nada de eso refleja lo bien que conduces. Refleja cuándo y dónde conduces, y esas son cosas que no puedes cambiar.
Esto no es hipotético. Una encuesta de LendingTree de 2026 reveló que, si bien el 66% de los usuarios de telemática reportaron primas más bajas, el 11% experimentó aumentos. Y las investigaciones demuestran que, por lo general, unos tres meses de datos de conducción (alrededor de 2500 millas) suelen ser suficientes para que las aseguradoras clasifiquen tu riesgo. Es un plazo muy corto para una decisión que se queda contigo.
Esto es lo que puede hacer que tus costos del seguro aumenten sin que te des cuenta:
La telemática mejora la seguridad de los conductores al monitorear los comportamientos de riesgo, y el coaching para conductores ofrecido por la telemática puede reducir los incidentes en la carretera. Pero el “monitoreo” funciona en ambos sentidos cuando los datos también alimentan el cálculo de tu prima.
Los programas telemáticos pueden funcionar bien para algunos conductores, en particular para aquellos de desplazamientos cortos, horarios diurnos y patrones de conducción suburbanos o rurales. Pero antes de conectar un dispositivo o descargar una aplicación, prepárate con respuestas:
Guarda capturas de pantalla de los permisos de la aplicación, los términos del programa y cualquier respuesta por escrito. Una agencia independiente como OCHO puede ayudarte a interpretar estas respuestas y comparar alternativas no telemáticas que pueden ser más predecibles con el tiempo.
Por el lado positivo, los programas de coaching basados en la telemática mejoran realmente la seguridad. La telemática identifica el exceso de velocidad y las frenadas bruscas para mejorar la seguridad, y los programas que brindan retroalimentación en tiempo real pueden reducir el comportamiento de conducción de riesgo en aproximadamente un 20-25% a lo largo de varios meses. Para las flotas comerciales, esto se traduce directamente en menos accidentes y menores costos. La telemática permite monitorear en tiempo real las condiciones de los vehículos, lo que permite a los operadores de flotas detectar problemas mecánicos antes de que provoquen averías o algo peor.
Pero hay un costo de privacidad. El seguimiento continuo de la ubicación revela dónde vives, dónde trabajas, tus rutinas diarias y tu horario. Esos datos de ubicación tienen implicaciones que van más allá de los seguros: El intercambio de datos, el posible acceso de las autoridades y la evaluación de perfiles son preocupaciones reales.
Las regulaciones estadounidenses en evolución están empezando a ponerse al día. El proyecto de ley A7710 propuesto por la Asamblea de Nueva York exigiría a las aseguradoras que recopilen datos telemáticos solo con el consentimiento explícito y únicamente para fines específicos. La CCPA/CPRA de California considera la geolocalización precisa como información personal confidencial con estrictos requisitos de protección de datos.
Para conductores independientes: Revisa los permisos de la aplicación con regularidad, consulta el panel de tu aseguradora para ver qué se está registrando y comprende las protecciones de privacidad de tu estado antes de suscribirte. Para las flotas, las pólizas claras para conductores que expliquen qué se monitorea, por cuánto tiempo se conservan los datos y quién puede acceder a ellos son esenciales para generar confianza.
OCHO es una agencia de seguros de auto en línea y una empresa financiera de EE. UU. creada para conductores que tienen dificultades con los altos costos iniciales de los seguros, no para conductores que desean entregar un registro de cada viaje que realizan.
Esto es lo que OCHO hace de manera diferente:
Ya sea que estés considerando un descuento por telemática o simplemente quieras una póliza con un precio claro y sin sorpresas, OCHO puede ayudarte a comparar tus opciones y obtener una cotización en minutos. Obtén una cotización con OCHO →
Los sistemas telemáticos están evolucionando rápidamente a mediados de la década de 2020, impulsados por la inteligencia artificial, los vehículos eléctricos y las expectativas de seguridad más estrictas en toda la industria automotriz.
La tecnología solo se volverá más poderosa. La pregunta para los conductores es si las normas al respecto se mantendrán al día.
No. La telemática puede reducir los costos para los conductores que realmente recorren pocas millas y conducen con cuidado de forma constante, pero para muchas personas con desplazamientos largos o irregulares, que conducen con frecuencia de noche o en el tráfico urbano con muchas paradas, en realidad puede aumentar las primas después del período de monitoreo inicial. El ahorro promedio reportado por los usuarios de telemática es de aproximadamente $120 al año, y aproximadamente 1 de cada 4 asegurados en Maryland experimentó aumentos en sus tarifas al momento de la renovación.
El seguimiento por GPS es un componente de la telemática, centrado específicamente en la ubicación de los vehículos. Los sistemas telemáticos completos también registran el comportamiento del conductor, el diagnóstico del motor, la eficiencia del combustible, la duración de los viajes y, a veces, datos de video y de carga. Piensa en el GPS como el “dónde”; la telemática es el “dónde, cómo, cuándo y qué tan bien”.
En muchas pólizas de EE. UU., sí. Las aseguradoras a menudo se reservan el derecho de utilizar los datos telemáticos en las reclamaciones, lo que incluye determinar la culpabilidad y calcular los montos de los pagos. Algunas aseguradoras, como Progressive, lo indican explícitamente en sus políticas de privacidad. Siempre revisa el lenguaje de tu póliza y consulta con tu agente antes de suscribirte.
No necesariamente. Muchos autos más nuevos ya cuentan con conectividad telemática integrada, y la mayoría de las principales aseguradoras ahora ofrecen programas basados en aplicaciones que utilizan los sensores de tu teléfono en lugar de un dispositivo enchufable. Algunos programas aún envían dongles OBD-II por correo, pero la tendencia se está orientando hacia soluciones telemáticas solo para aplicaciones.
Sí. OCHO puede mostrarte cotizaciones de aseguradoras que no requieren programas telemáticos, lo que te ayuda a encontrar una cobertura accesible y planes de pago flexibles sin vigilancia continua de la conducción. Si deseas mantener tus datos de conducción privados y, aun así, obtener una tarifa justa, eso es exactamente para lo que se creó OCHO.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.