Si has estado buscando un seguro de auto y has visto “250/500” en una cotización, es posible que te preguntes qué significan esos números para tu bolsillo y tu protección. Vamos a analizarlo sin mucho tecnicismo.
La cobertura de responsabilidad civil se expresa con tres números, como 25/50/25, 100/300/100 o 250/500/100. Cada número es un límite de cobertura en miles de dólares.
Ejemplo: Te cruzas un semáforo en rojo y chocas contra un auto que transporta a tres personas. La persona A tiene lesiones por un valor de $200.000. Persona B: $150,000. Persona C: $220,000. Total: $570,000. Cada persona está por debajo del límite de $250,000 por persona, por lo que no se reduce ninguna reclamación individual. Pero el límite por accidente de $500,000 significa que tu aseguradora paga un máximo de $500,000. ¿Y los $70,000 restantes? Eso depende de ti. Así es como funcionan los límites divididos en un accidente grave.
Así es cómo se comparan los límites de responsabilidad civil por lesiones corporales más comunes:
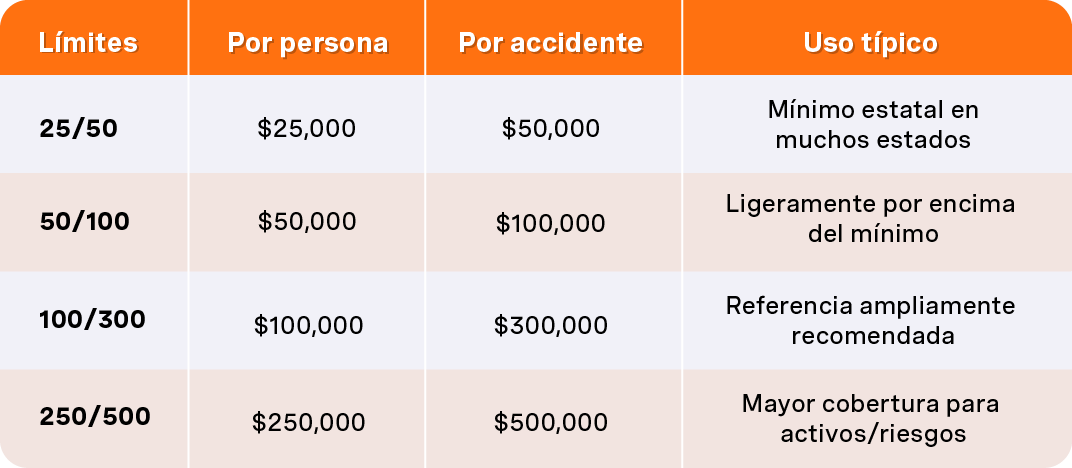
Los límites mínimos de responsabilidad civil de Alabama son 25/50/25, y la mayoría de los estados se sitúan en un rango similar. Estos límites existen para el cumplimiento legal, no para la protección en el mundo real. Si los costos de un accidente grave ascienden a $200,000, una póliza de 25/50 te deja cubriendo más de $150,000 de tu bolsillo.
Con 100/300, la mayoría de los conductores obtienen suficiente cobertura por accidentes moderados. Pero un choque en cadena de varios vehículos o un accidente con lesiones graves aún puede producir daños que excedan los límites de la póliza. Los accidentes en la vida real, los desastres naturales y los choques con fuga muestran cómo una cobertura de seguro de auto adecuada te protege de grandes pérdidas financieras. Ahí es donde 250/500 destaca: Puede cubrir por completo situaciones que llevarían a la bancarrota a alguien con límites más bajos.
Varios estados aumentaron recientemente sus mínimos. Nueva Jersey pasó a 35/70/25 en 2026, California a 30/60/15, pero incluso los mínimos actualizados no alcanzan a cubrir lo que puede costar un solo accidente automovilístico con hospitalizaciones, especialmente para los conductores de bajos ingresos que intentan equilibrar la accesibilidad y la cobertura adecuada.
La cobertura de responsabilidad civil por lesiones corporales paga por los daños que causes a otras personas cuando eres el conductor culpable. No paga por tus propias lesiones ni por tu propio vehículo.
Concretamente, abarca:
La cobertura se activa cuando tú o alguien registrado en tu póliza de auto (como un miembro del hogar) resulta culpable. La responsabilidad civil por lesiones corporales cubre los gastos médicos de otras personas lesionadas en accidentes, ya sean lesiones cervicales leves o catastróficas, incluidas las situaciones en las que tomas prestado o prestas el auto de otra persona y necesitas saber qué seguro se aplica. Cuanto más altos sean los límites, menos probable será que tengas que usar tus propios ahorros después de una crisis.
Los límites altos de responsabilidad civil por lesiones corporales son importantes, pero por sí solos no constituyen un seguro suficiente.
La conclusión: Los límites de cobertura de responsabilidad civil son cruciales para la protección financiera en accidentes, pero la cobertura del seguro debe ser en capas: Responsabilidad civil, por colisión, cobertura amplia por robo y daños no relacionados con colisiones, y más.
El monto adecuado de cobertura de responsabilidad civil depende de tu situación financiera, no solo de lo que exige tu estado.
250/500 tiene sentido si:
Regla general: Si tus activos totales (capital de la vivienda, jubilación, ahorros) superan los $150,000-$250,000, es inteligente pasar de 100/300 a 250/500. Los límites más altos, como 250/500, protegen activos importantes de demandas y se recomiendan límites de 250/500 para los hogares con activos más altos. Incluso si eres un inquilino con menos activos, los salarios futuros pueden ser embargados; los límites de responsabilidad más altos salvaguardan tus activos de demandas y protegen tu futuro financiero.
Elegir la cantidad de cobertura de responsabilidad civil que necesitas es un acto de equilibrio entre lo que puedes pagar en primas y lo que podría costarte un accidente grave, por lo que es útil entender cuánto debería costar el seguro de auto para tu situación.
Un proceso simple:
La mayoría de los conductores deben aspirar a al menos 100/300. Si tienes activos de moderados a altos, o simplemente deseas la mayor cobertura de responsabilidad civil que puedas pagar, pasa a 250/500. El aumento de la prima suele ser mucho menor de lo que la gente espera.
Revisa tus límites cada 12 a 24 meses, o después de comprar una casa, agregar a un conductor adolescente o cualquier cambio importante en tu vida. Aprender a leer tu póliza del seguro de auto y su letra pequeña hace que estas revisiones sean mucho más fáciles. La cobertura de tu seguro debe adaptarse a tu situación financiera.
La responsabilidad civil por lesiones corporales es solo una parte de la mejor cobertura. Es fundamental comprender cómo encajan todas las coberturas de tu seguro de auto. La cobertura por daños a la propiedad, la cobertura por colisión y la cobertura por conductores sin seguro deben estar alineadas con tus límites de responsabilidad.
Pídele a tu aseguradora cotizaciones que incluyan una cobertura de $250/500 por lesiones corporales, límites altos por daños a la propiedad, UM/UIM correspondientes y deducibles apropiados, y considera cuándo podría ser más inteligente pagar de tu bolsillo en lugar de presentar una reclamación para proteger tus primas a largo plazo.
Aquí están las respuestas a las preguntas más frecuentes sobre 250/500 que van más allá de lo que tratamos anteriormente.
El número 250/500 solo describe los límites de la cobertura de responsabilidad civil por lesiones corporales. “Cobertura total” es una abreviatura informal que generalmente significa cobertura de responsabilidad civil más cobertura por colisión, cobertura amplia, UM/UIM y cobertura médica. Consulta tu página de declaraciones para ver todos los tipos de cobertura y límites, no solo las cifras de 250/500.
Los conductores con pocos activos pueden priorizar alcanzar primero 100/300, pero los salarios futuros pueden ser objeto de reclamaciones de responsabilidad civil graves. Compara cotizaciones para 100/300 vs 250/500. La diferencia de precio suele ser pequeña, y la cobertura más alta ofrece una protección real incluso para inquilinos o conductores más jóvenes.
No. Tu cobertura de responsabilidad civil paga cuando tú tienes la culpa. En un accidente en el que no tienes la culpa, el seguro de responsabilidad civil por lesiones corporales del conductor culpable debe cubrir tus lesiones. Si tus límites son demasiado bajos, es posible que se aplique tu cobertura de UM/UIM. Siempre que sea posible, ten límites de cobertura por daños causados por conductores no asegurados o con seguro insuficiente (UM/UIM) que coincidan con tus límites de responsabilidad civil.
Sí, la mayoría de las aseguradoras permiten diferentes límites de lesiones corporales (BI) y daños a la propiedad (PD) (como 250/500/50 o 250/500/100). Pero una póliza desequilibrada con una cobertura alta por lesiones corporales y baja por daños a la propiedad puede dejar grandes vacíos si destrozas un vehículo costoso. Combina 250/500 con un límite de daños a la propiedad que pueda cubrir los valores de los vehículos modernos y las pérdidas de varios vehículos.
Varía según la aseguradora, el código postal y el historial de conducción, pero muchos conductores consideran que el salto de 100/300 a 250/500 solo añade una cantidad modesta a su prima anual, a veces menos de $100-$200 al año. Por el nivel de cobertura de responsabilidad civil y la tranquilidad que proporciona, suele ser una de las mejoras de mayor valor de tu póliza.
Compara y obtén cobertura rápido
Encuentra y compara seguros de auto en minutos y obtén su puntaje de crédito gratis.
Elige cuando pagar
Selecciona fechas de pago que coincidan con tu día de pago de sueldo.
Gestiona todo en un solo lugar
Realiza un seguimiento de tu póliza, administra los pagos y solicita una extensión de pago directamente desde tu perfil.